



Les rayons d’une librairie financière sont pleins de manuels d’analyse technique : moyennes mobiles, oscillateurs, figures, cycles, retracements. Ce sont des livres écrits avec soin par des gens qui ont passé des années devant les graphiques, et ils apprennent vraiment à les lire. Ce qu’ils ne disent presque jamais, c’est combien de fois un signal a été suivi du mouvement qu’il promet. La recherche académique se pose cette question depuis plus de trente ans, avec des données sur des décennies et des milliers de règles. Cet article résume ce qu’elle a trouvé, ce qui tient et ce qui ne tient pas, et comment nous utilisons ces résultats sur InvestingBot.
Les preuves indépendantes convergent vers un tableau simple. Certaines familles de signaux ont un fondement mesuré : la tendance (ce qui a monté tend à continuer quelques mois), la volatilité (qui se regroupe et se prévoit), le volume comme signe que quelque chose se passe. D’autres n’ont jamais passé un test rigoureux : les figures graphiques comme sources de profit, les retracements de Fibonacci, les vagues d’Elliott, les cycles. Et un résultat vaut pour toutes : l’efficacité dépend d’où et de quand on regarde, plus que de l’outil.
Le premier test sérieux : le Dow de 1897 à 1986
William Brock, Josef Lakonishok et Blake LeBaron, dans « Simple Technical Trading Rules and the Stochastic Properties of Stock Returns » (Journal of Finance, 1992), ont appliqué 26 règles élémentaires, moyennes mobiles et cassures de range, au Dow Jones de 1897 à 1986. Les rendements après les signaux d’achat étaient plus élevés et moins volatils que ceux après les signaux de vente, et ces derniers étaient négatifs en moyenne. Ce fut l’étude qui donna à l’analyse technique sa première légitimité académique.
Le démenti : 7 846 règles et le « data snooping »
Sept ans plus tard, Ryan Sullivan, Allan Timmermann et Halbert White (« Data-Snooping, Technical Trading Rule Performance, and the Bootstrap », Journal of Finance, 1999) ont refait le test en élargissant l’univers à 7 846 règles de cinq familles et en corrigeant le fait que, quand on en essaie des milliers, certaines marchent par hasard. Résultat : les meilleures règles de l’échantillon d’origine perdaient toute significativité sur les données postérieures à 1986. La leçon vaut encore aujourd’hui, pour tout le monde : plus on essaie d’indicateurs, plus on trouve de « découvertes », et presque toutes sont du bruit.
Cheol-Ho Park et Scott Irwin (« What Do We Know About the Profitability of Technical Analysis? », Journal of Economic Surveys, 2007) ont passé en revue 95 études modernes : 56 trouvaient des résultats positifs, 20 négatifs, 19 mitigés. Mais les positives se concentraient sur les devises et les futures, et ignoraient souvent les coûts de transaction et le data snooping. Sur les actions américaines après les années quatre-vingt-dix, les preuves sont les plus faibles.
Ce qui tient : tendance et momentum
Le résultat le plus robuste ne vient pas des manuels mais de Narasimhan Jegadeesh et Sheridan Titman (Journal of Finance, 1993) : acheter les titres ayant le plus monté sur les six à douze derniers mois et vendre ceux ayant le plus baissé a rapporté de l’ordre d’un point de pourcentage par mois dans leur échantillon, et Tobias Moskowitz, Yao Hua Ooi et Lasse Pedersen (Journal of Financial Economics, 2012) ont trouvé le même effet de tendance sur des dizaines de marchés et de décennies. Les moyennes mobiles longues sont une version grossière de la même idée : elles fonctionnent mieux comme filtre de risque, qui vous tient à l’écart des grandes baisses, que comme source de rendement. Le plus haut à 52 semaines comme signal a une base mesurée par Thomas George et Chuan-Yang Hwang (Journal of Finance, 2004).
Sur les horizons courts, c’est l’inverse. Narasimhan Jegadeesh, aujourd’hui à l’Emory University, a trouvé en 1990 (« Evidence of Predictable Behavior of Security Returns », Journal of Finance) que le rendement d’un mois tend à s’inverser le mois suivant : entre 1934 et 1987, les déciles extrêmes de ses portefeuilles s’écartaient de 2,49 points par mois. La même année, Bruce Lehmann, économiste qui a ensuite enseigné à l’University of California de San Diego (« Fads, Martingales, and Market Efficiency », Quarterly Journal of Economics), a observé la même inversion d’une semaine à l’autre. C’est l’idée derrière la « survente » du RSI : après une chute brutale, un petit rebond est plus probable. Le momentum a aussi un défaut connu : de temps en temps, il s’effondre. Kent Daniel de la Columbia Business School et Tobias Moskowitz de la Yale School of Management (« Momentum Crashes », Journal of Financial Economics, 2016) ont montré que les effondrements arrivent quand le marché repart après une panique : entre mars et mai 2009, le décile des titres les plus faibles a monté de 163 %, celui des plus forts de 8 %.
Où cela marche le mieux : volatilité, petites sociétés, récessions
C’est le point qui nous intéresse le plus. Yufeng Han, Ke Yang et Guofu Zhou (Journal of Financial and Quantitative Analysis, 2013) ont appliqué une moyenne mobile à des portefeuilles classés par volatilité : sur les titres les plus volatils, l’avantage sur « acheter et garder » dépassait celui du momentum, sur les titres calmes il était presque nul. Christopher Neely, David Rapach, Jun Tu et Guofu Zhou (Management Science, 2014) ont comparé 12 indicateurs techniques à 14 variables macroéconomiques pour prévoir la prime de risque des actions : les techniques lisent mieux les sommets du cycle économique, les macro les reprises, et ensemble ils battent les deux. Traduit : le même signal vaut des choses différentes dans une petite capitalisation volatile pendant une récession et dans une grande capitalisation tranquille sur un marché calme.
Ce qui ne tient pas
Andrew Lo, Harry Mamaysky et Jiang Wang (Journal of Finance, 2000) ont cherché les figures classiques, tête-épaules et autres, sur les actions américaines de 1962 à 1996 avec un algorithme de reconnaissance : un contenu informatif faible, pas un avantage de trading après coûts. Les retracements de Fibonacci, les vagues d’Elliott et les cycles de Gann n’ont jamais montré de valeur prédictive dans une étude indépendante : ce sont des systèmes qui expliquent tout après coup et qu’on ne peut donc pas réfuter. Et la multitude d’oscillateurs, RSI, stochastique, MACD, CCI, Williams, est en grande partie la même information sous des noms différents : tous sont des transformations de la même série de prix et bougent ensemble.
Pourquoi les livres se vendent quand même
Pas par mauvaise foi. Un manuel qui apprend à lire les graphiques fait un travail honnête, et les meilleurs auteurs le disent clairement : l’analyse technique est un langage, pas une machine à argent. Le problème, c’est l’acheteur qui espère la seconde. Brad Barber et Terrance Odean (« Trading Is Hazardous to Your Wealth », Journal of Finance, 2000) ont suivi 66 465 ménages clients d’un courtier de 1991 à 1996 : ceux qui tradaient le plus ont gagné 11,4 % par an contre 17,9 % pour le marché. Fernando Chague, Rodrigo De-Losso et Bruno Giovannetti (« Day Trading for a Living? », 2020) ont suivi tous les day traders brésiliens sur les futures de l’indice : parmi ceux qui ont persisté plus de 300 jours, 97 % ont perdu de l’argent. L’industrie des cours et des signaux vit du flux de nouveaux lecteurs, et les « maîtres » visibles sont les survivants d’une sélection où ceux qui perdent cessent de publier.
Notre mesure : un an, 3 038 titres
Nous avons fait le calcul le plus simple sur notre univers américain : 3 038 titres, 257 séances jusqu’en octobre 2026, et pour chaque jour la question « le titre est-il plus haut 21 séances plus tard ? ». Un jour quelconque, la réponse est oui dans 52,2 % des cas. Après un RSI sous 30, le classique signal de « survente », dans 53,1 % : un point au-dessus du hasard. Après un RSI au-dessus de 70, dans 49,7 %. Avec le prix au-dessus de la moyenne à 50 jours dans 50,3 %, en dessous dans 53,6 % : cette année, le retour à la moyenne a battu la tendance. Et la différence selon la taille est exactement celle des études : dans les sociétés moyennes, la survente a été suivie d’une hausse dans 57,2 % des cas contre 53,6 % de base, dans les petites dans 48,7 % contre 48,9 %, c’est-à-dire rien. Le signal n’est d’ailleurs pas réparti au hasard : en octobre 2025, le RSI sous 30 s’est déclenché 6 630 fois, en avril 2026 778 fois. Il arrive par grappes, dans les moments de stress, quand tout le reste compte aussi.
Une seule année ne prouve rien, c’est pourquoi nous avons refait le même calcul sur tout l’historique depuis 1994 : 3 218 sociétés américaines, 14,7 millions de cas, toujours à 21 séances. Le tableau tient, mais les écarts restent faibles. Un jour quelconque, le titre est plus haut dans 53,5 % des cas ; après un RSI sous 30 dans 55,1 %, après un RSI au-dessus de 70 dans 51,7 %. L’avantage du signal de survente change beaucoup d’une période à l’autre : 3,6 points entre 1994 et 2002, moins d’un entre 2003 et 2009 et depuis 2020. Le momentum agit surtout par exclusion : le cinquième des titres les plus forts sur les douze mois précédents a monté dans 53,3 % des cas, comme un jour quelconque ; le cinquième le plus faible dans 50,3 %. Un avertissement : le calcul ne compte que les sociétés cotées aujourd’hui, et celles qui se sont effondrées jusqu’à disparaître n’y sont pas, donc l’avantage du signal de survente est probablement surestimé.
La mesure à 21 séances est trop courte pour le momentum, qui dans les études agit sur plusieurs mois. Nous l’avons donc refaite comme Jegadeesh et Titman : à la fin de chaque mois depuis 1995, nous classons les actions selon leur rendement des douze mois précédents (sans le dernier) et suivons le décile le plus fort et le décile le plus faible au cours des mois suivants. Cela fait 380 mois, en moyenne 1 389 titres par mois, sans le cinquième le moins échangé. Le mois suivant, le décile le plus fort a rapporté en moyenne 1,82 %, le plus faible 1,53 %, la moyenne de tous les titres 1,31 % : un avantage de 0,29 point par mois des forts sur les faibles, trop peu pour exclure le hasard. Allonger l’horizon n’aide pas : le meilleur cas est le momentum à six mois conservé trois à six mois, avec environ 0,4 point par mois, encore sous le seuil statistique. La raison se voit année par année : les forts ont battu les faibles 25 années sur 32, avec une année typique de +8 points, mais quelques effondrements ont tout effacé. En avril 2009 seulement, les faibles ont battu les forts de 54 points, et l’année 2009 entière a coûté 107 points, 2000 en a coûté 43 et 2016 en a coûté 32. L’inversion de court terme se voit aussi : les pires titres du mois ont rapporté 1,81 % le mois suivant, les meilleurs 1,34 %. Par contrôle, nous avons tout refait en classant les titres au hasard : l’écart est nul, la méthode n’invente donc pas d’effets.
Comment lire ces chiffres
Trois choses changent la façon de les lire. La première : le point de comparaison n’est pas 50 % mais 53,5 %, parce que sur le long terme les actions montent et un titre pris au hasard est plus haut un mois plus tard un peu plus d’une fois sur deux. Un signal ne vaut quelque chose que s’il bat cette valeur. La deuxième : 14,7 millions de cas ne sont pas 14,7 millions de preuves indépendantes. Deux jours consécutifs du même titre partagent presque tout le mois qui suit, et dans les krachs la survente se déclenche sur des centaines de titres le même jour : les observations vraiment différentes sont bien moins nombreuses, et c’est pourquoi, dans la mesure mensuelle, nous avons calculé la significativité en tenant compte de ce chevauchement. La troisième : le calcul ne compte que les sociétés cotées aujourd’hui. Celles qui ont fait faillite n’y sont pas, donc le décile des titres les plus faibles paraît meilleur qu’il ne l’a vraiment été. Cela gonfle l’avantage de la survente et dégonfle celui du momentum : les études sur les bases de données complètes, qui comprennent aussi les sociétés disparues, trouvent un momentum plus fort que le nôtre. Aucun calcul ne compte les commissions, les spreads et les impôts, que paie à chaque passage celui qui opère souvent.
Ce qui change pour l’investisseur
- Demandez toujours « combien de fois » : un signal sans taux de base est une opinion. Si un livre ou un cours ne le donne pas, ce n’est pas une preuve.
- Peu de familles, chacune avec une raison : tendance, retour à la moyenne à court terme, volatilité, volume. Six indicateurs aux noms différents ne sont pas six informations.
- Le contexte pèse plus que l’outil : le même RSI dans une petite capitalisation pendant un krach et dans une grande capitalisation sur un marché calme sont deux choses différentes.
- Les coûts décident : beaucoup d’avantages mesurés disparaissent après commissions et spreads, et trader davantage a un prix documenté.
Sur InvestingBot, l’analyse technique et quantitative montre les indicateurs avec leur contexte et ne les présente pas comme des prévisions : cette mesure sur l’historique depuis 1994 est celle que nous utilisons pour dire combien pèse vraiment un signal. Pourquoi prévoir les creux est presque impossible, nous l’expliquons dans l’article sur le market timing ; les pièges mentaux qui font voir des figures là où il n’y en a pas, dans celui sur les biais qui font perdre de l’argent.
En résumé
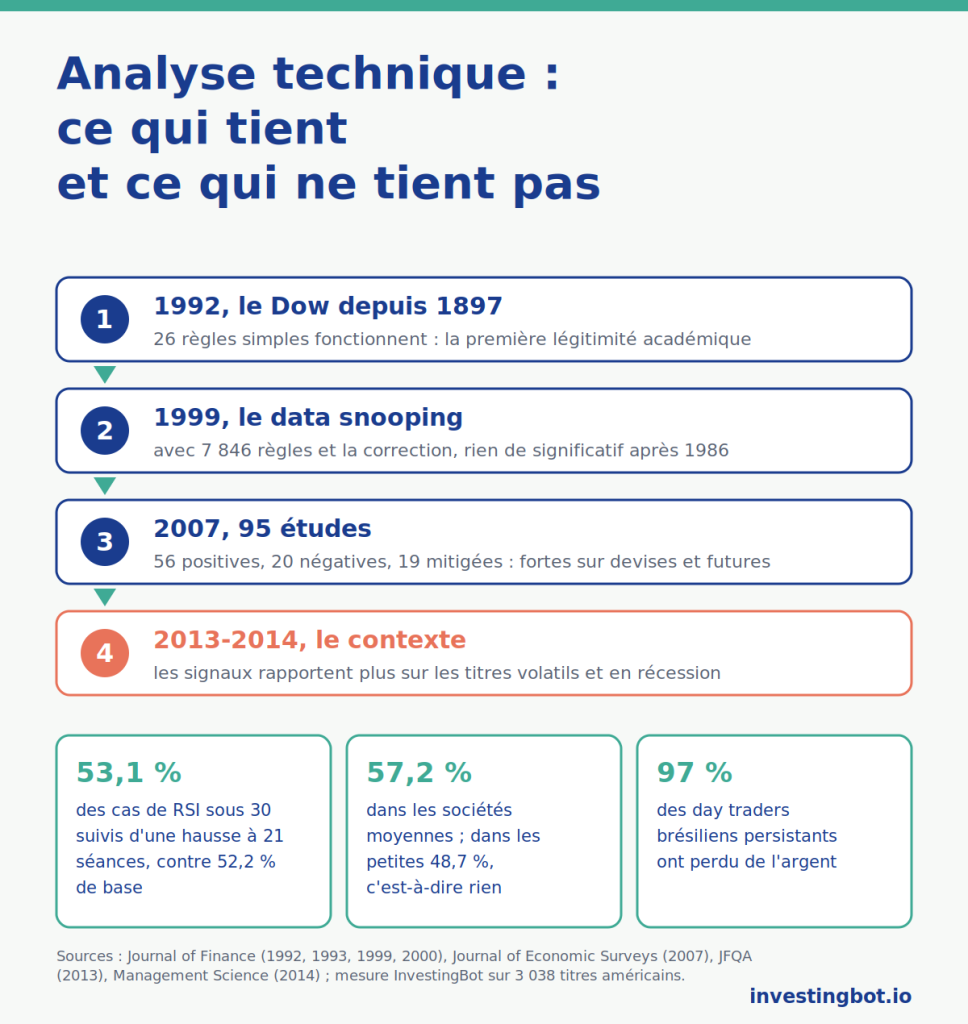
- En 1992, Brock, Lakonishok et LeBaron ont trouvé que 26 règles simples fonctionnaient sur le Dow de 1897 à 1986 ; en 1999, Sullivan, Timmermann et White, avec 7 846 règles et la correction du data snooping, n’ont plus rien trouvé de significatif après 1986.
- Sur 95 études modernes, 56 positives, 20 négatives et 19 mitigées : les preuves sont plus fortes sur les devises et les futures, plus faibles sur les actions américaines récentes.
- La tendance et le momentum tiennent (Jegadeesh et Titman 1993), ainsi que la volatilité et le volume ; les figures, Fibonacci, Elliott et les cycles ne tiennent pas.
- L’efficacité dépend du contexte : plus forte sur les titres volatils et en récession (Han, Yang et Zhou 2013 ; Neely, Rapach, Tu et Zhou 2014).
- Ceux qui tradent le plus gagnent le moins : 11,4 % contre 17,9 % sur 66 465 ménages ; 97 % des day traders persistants ont perdu.
- Sur notre univers, l’an dernier, un RSI sous 30 a précédé une hausse dans 53,1 % des cas contre 52,2 % de base : un point, qui devient presque quatre dans les sociétés moyennes et zéro dans les petites.
- Sur notre historique depuis 1995, les titres les plus forts des douze mois précédents ont battu les plus faibles de 0,29 point par mois : ils gagnent presque chaque année (25 sur 32), mais perdent beaucoup dans les rebonds après une panique, comme en 2009.
L’analyse technique fonctionne-t-elle ?
Certaines familles de signaux ont une base mesurée, surtout la tendance et le momentum, et elles fonctionnent mieux sur les titres volatils et dans les moments de stress. La plupart des autres outils n’ont pas passé de tests indépendants, et presque tous les avantages se réduisent après coûts.
Qu’est-ce que le data snooping ?
C’est l’erreur d’essayer des milliers de règles sur un même jeu de données et de garder la meilleure : certaines marchent par hasard. Sullivan, Timmermann et White ont montré en 1999 qu’en corrigeant cet effet, les meilleures règles sur le Dow ne tenaient pas sur les données suivantes.
Les moyennes mobiles servent-elles à quelque chose ?
Comme filtre de risque, oui : garder les titres au-dessus d’une moyenne longue a évité une bonne partie des grandes baisses dans les études sur des décennies. Comme source de rendement, l’avantage est petit et concentré sur les titres les plus volatils.
Le momentum fonctionne-t-il vraiment ?
Dans les études académiques, c’est le signal technique qui a les preuves les plus solides : les titres qui ont le plus monté sur les six à douze derniers mois tendent à faire mieux que ceux qui ont le plus baissé. Sur notre historique depuis 1995, l’avantage existe mais il est faible, environ 0,3-0,4 point par mois, et il n’est pas constant : il gagne presque chaque année et perd beaucoup quand le marché rebondit après un krach, comme en 2009.
Les figures graphiques et Fibonacci ont-ils une valeur prédictive ?
L’étude de Lo, Mamaysky et Wang de 2000 a trouvé dans les figures classiques un contenu informatif faible, pas un avantage de trading. Pour les retracements de Fibonacci, les vagues d’Elliott et les cycles, aucune étude indépendante ne montre de valeur prédictive.
Pourquoi les études disent-elles que les traders perdent ?
Parce que trader souvent coûte : commissions, spreads et choix dictés par l’excès de confiance. Barber et Odean ont mesuré 11,4 % par an contre 17,9 % pour le marché chez les ménages les plus actifs ; parmi les day traders brésiliens persistants, 97 % ont perdu.
Comment InvestingBot utilise-t-il ces résultats ?
En montrant les indicateurs avec leur contexte, sans les présenter comme des prévisions, et en mesurant sur l’historique depuis 1994 combien de fois chaque signal a été suivi du mouvement attendu : les écarts sont faibles, et nous le disons.