



La plupart des pertes évitables ne viennent pas d’une analyse erronée, mais d’une décision prise au mauvais moment pour la mauvaise raison. Vendre ce qui monte pour « sécuriser le gain », garder ce qui baisse « jusqu’à revenir à l’équilibre », acheter ce qui vient de doubler : ce sont des erreurs systématiques, étudiées depuis des décennies, et elles touchent aussi ceux qui maîtrisent parfaitement les chiffres. Ce guide présente les six qui coûtent le plus cher, ce que disent réellement les données, et pourquoi une méthode écrite à l’avance vaut mieux que n’importe quelle bonne résolution.
Pourquoi les biais coûtent plus cher qu’une analyse ratée
Une erreur d’analyse est visible : une estimation est fausse, un chiffre ne tombe pas juste, quelqu’un finit par s’en apercevoir. Une erreur de comportement ne laisse aucune trace. Elle ne produit rien d’anormal, elle produit une décision qui paraît raisonnable sur le moment et qui ne se révèle coûteuse que des mois plus tard, quand plus personne ne la relie à sa cause.
Pire : ces erreurs se répètent. Celui qui vend trop tôt une position qui monte recommencera, parce que le soulagement d’encaisser est une récompense immédiate, tandis que le coût — la hausse qui se poursuit sans lui — arrive plus tard et sous une forme abstraite. C’est pourquoi reconnaître un biais ne suffit pas à l’éviter : il faut lui retirer l’occasion.
Six erreurs qui reviennent sans cesse
1. Vendre les gagnants et garder les perdants
C’est la mieux documentée de toutes. Shefrin et Statman (1985) l’ont appelée effet de disposition, et Odean (1998) l’a mesurée sur les comptes réels de milliers d’investisseurs : les positions en gain sont soldées bien plus souvent que celles en perte, toutes choses égales par ailleurs.
La logique sous-jacente est celle décrite par Kahneman et Tversky (1979) dans la théorie des perspectives : une perte pèse émotionnellement plus qu’un gain de même ampleur. Tant que l’on ne vend pas, la perte reste « sur le papier » et n’a pas à être comptabilisée dans sa propre tête. Vendre, c’est l’admettre.
Le résultat concret est un portefeuille qui se sélectionne à l’envers : les pires positions restent, les meilleures sortent. Celui qui ne regarde que ce qu’il détient aujourd’hui ne s’en aperçoit jamais, puisque les gagnants vendus ne sont plus là pour la comparaison.
2. Croire que l’on choisit mieux que la moyenne
Barber et Odean (2000) ont comparé l’activité de transaction et les rendements nets de dizaines de milliers de comptes : ceux qui négocient le plus obtiennent les moins bons résultats, et l’écart n’est pas marginal. Non parce qu’ils choisissent mal, mais parce que chaque opération a un coût et que la confiance dans son propre sens du timing conduit à multiplier les opérations bien au-delà du nécessaire.
L’excès de confiance a une signature reconnaissable : on se persuade de savoir quand, et non plus seulement quoi. C’est la différence entre « cette entreprise me paraît solide » et « cette action va monter dans les trois prochains mois ». La première affirmation est vérifiable ; la seconde exige de deviner le comportement de tous les autres.
3. S’ancrer à un chiffre
Le prix que vous avez payé n’a aucun sens pour le marché : c’est une donnée de votre histoire, pas de celle de l’entreprise. Il devient pourtant le point de référence de toutes les décisions suivantes — « j’attends qu’elle revienne à mon prix d’achat » — comme si le titre savait ce que vous avez dépensé.
Il en va de même des objectifs de cours publiés. Ce sont des chiffres précis, et la précision inspire l’autorité. Mais un nombre unique masque l’ampleur réelle de l’incertitude qui l’entoure. C’est la raison pour laquelle, lorsque nous calculons une valeur intrinsèque, nous affichons une fourchette assortie d’un degré d’incertitude déclaré plutôt qu’un prix ponctuel. Une fourchette large est une information honnête ; un chiffre précis sur une entreprise imprévisible est une fiction.
4. Courir après ce qui vient de monter
La performance récente est l’information la plus visible et la moins utile. Un classement des rendements de la dernière période attire l’attention précisément parce qu’il est ordonné, simple, et qu’il semble dire quelque chose de l’avenir. En réalité il dit ce qui s’est déjà produit — et c’est souvent ce qui rend ce titre ou ce secteur plus cher, non plus prometteur.
C’est le même mur que lorsqu’on cherche à deviner les creux, dont nous avons parlé dans pourquoi prévoir les creux est presque impossible.
Ce biais coûte deux fois : on entre tard sur ce qui a déjà couru, et on sort quand cela cesse de courir. Autrement dit, on achète cher et on vend avec décote, exactement à l’inverse de ce que l’on souhaitait faire.
5. Ne chercher que les confirmations
Une fois la position prise, la lecture de l’actualité change. Les informations favorables paraissent pertinentes, les informations contraires ressemblent à du bruit ou à du pessimisme. Ce n’est pas de la mauvaise foi : c’est le fonctionnement normal de l’attention lorsque la décision est déjà prise.
Le remède n’est pas « être objectif », ce que personne ne réussit sur commande. C’est écrire à l’avance ce qui vous ferait changer d’avis : quel chiffre, quel événement, quel seuil. Une thèse qui ne dit pas comment elle pourrait être démentie n’est pas une thèse, c’est une préférence.
6. Se souvenir des victoires et classer les défaites
Demandez à quelqu’un qui investit depuis quelques années comment cela s’est passé : vous entendrez le récit de deux ou trois opérations, celles qui ont réussi. Ce n’est pas de la malhonnêteté, c’est la mémoire sélective — le même effet qui fait paraître les coïncidences plus fréquentes qu’elles ne le sont. Sans registre écrit des décisions au moment où elles sont prises, la seule évaluation disponible est un souvenir, et le souvenir a déjà filtré.
Trois chiffres dérangeants tirés de nos données
Nous avons mesuré trois choses sur notre univers de titres, parce que ce sont les points où l’intuition se trompe le plus souvent.
1. Le consensus des analystes est presque toujours optimiste. En observant les objectifs de cours publiés sur les titres que nous couvrons, environ neuf actions américaines sur dix et plus de huit actions européennes sur dix affichent un objectif supérieur au cours actuel, avec un potentiel de hausse médian de l’ordre de 16 à 20 %. Si c’était une prévision fiable, le marché entier devrait progresser d’autant. C’est une information utile sur ce que pense le consensus, pas une estimation de ce que vous gagnerez : l’utiliser comme ancrage est l’un des moyens les plus directs de payer trop cher.
2. La moyenne ne décrit presque personne. Sur la dernière année de cotation, le rendement moyen des actions européennes est nettement positif, mais le rendement médian — celui du titre situé exactement au milieu — est proche de zéro. La raison : les 10 % de titres les plus performants affichent à eux seuls une moyenne très supérieure à tout le reste. Retirez ce dixième, et le rendement moyen des autres devient négatif. Aux États-Unis, le phénomène est identique, avec des signes simplement plus généreux.
Ce n’est pas une particularité de la période, c’est la structure même des rendements actions. Bessembinder (2018) l’a documentée sur des décennies : la création de richesse boursière se concentre sur une minorité de titres, tandis que la majorité ne bat même pas une alternative sans risque. La conséquence pratique est contre-intuitive : un portefeuille concentré a bien plus de chances de manquer les rares titres qui comptent que de les détenir.
3. « Il suffit de bien choisir » décrit mal la réalité. Sur la même période, près de la moitié des actions européennes et environ un tiers des américaines ont terminé en baisse, et un quart des européennes ont perdu plus de 20 %. Un investisseur qui choisirait dix actions européennes au hasard détiendrait, en moyenne, quatre ou cinq positions en perte — et s’en souviendrait comme d’une malchance, non comme d’une statistique.
Le biais que nous avons dû corriger chez nous
Pendant longtemps, nous avons affiché une note unique qui résumait chaque société en un chiffre de 1 à 10, construit en moyennant quatre groupes d’indicateurs : fondamentaux, techniques, estimations des analystes et risque.
Nous l’avons retirée, et la raison est précisément un biais. En mesurant la relation entre ces groupes, nous avons constaté que la qualité de l’entreprise et le comportement de marché sont quasiment indépendants l’un de l’autre : les moyenner en un seul chiffre ne produisait pas une synthèse, cela effaçait deux informations distinctes. Sur plus d’un tiers des titres, les deux versants divergeaient nettement, et la note finale masquait justement le fait intéressant — que l’entreprise était solide alors que le marché la sanctionnait, ou l’inverse.
Ce chiffre unique était commode, triable et rassurant : il satisfaisait le désir d’une réponse simple. À sa place, la fiche société affiche désormais les faits séparés et vérifiables, chacun avec son seuil déclaré. C’est moins immédiat, et c’est précisément l’enjeu : la commodité d’une note synthétique était sa caractéristique la plus dangereuse.
Ce qu’une méthode fait et que les bonnes résolutions ne font pas
Un biais ne se combat pas avec de l’attention, car l’attention est justement la ressource qui manque au moment de décider. Il se combat en lui retirant l’occasion, c’est-à-dire en décidant avant ce qu’il serait difficile de décider après.
- Écrire la thèse et son démenti. Avant d’acheter : pourquoi je le fais, et que devrait-il se produire pour que je change d’avis. Deux lignes, avec une date.
- Décider le poids avant le titre. Si une position ne peut représenter au maximum qu’une part donnée du portefeuille, la question « combien j’en achète » cesse de dépendre de l’enthousiasme du moment.
- Rééquilibrer selon une règle, pas selon une impression. Ramener les poids à leurs niveaux choisis oblige mécaniquement à alléger ce qui a monté et à renforcer ce qui a baissé : l’exact contraire de l’effet de disposition.
- Automatiser les versements. Un investissement programmé régulier rend sans objet la question « est-ce le bon moment ? », celle sur laquelle on perd le plus de temps et le plus d’argent.
- Diversifier vraiment. Non pas vingt positions qui bougent ensemble, mais des expositions qui répondent à des facteurs différents. Il vaut la peine de vérifier aussi la concentration à l’intérieur d’un indice : sur le marché américain, les dix plus grandes valeurs représentent à elles seules plus d’un tiers de la capitalisation totale, et les trois premiers secteurs couvrent environ les deux tiers des plus grandes sociétés. Un fonds indiciel est moins réparti que son nombre de lignes ne le laisse croire.
- Tenir un registre. Chaque décision avec sa date et son motif. C’est le seul antidote à la mémoire sélective, et au bout d’un an c’est l’outil le plus utile que vous possédiez.
Aucune de ces règles n’exige de prévoir quoi que ce soit. Elles exigent seulement d’avoir décidé à l’avance — le seul moment où l’on raisonne sans le poids d’une position ouverte.
Un cas particulier : le biais domestique
French et Poterba (1991) ont documenté le fait que les investisseurs détiennent dans leur marché national une part de portefeuille très supérieure au poids de ce marché dans le monde. La familiarité est prise pour de l’information : on connaît les marques, on lit l’actualité dans sa langue, ces entreprises paraissent plus compréhensibles.
Le coût n’est pas théorique : cela revient à lier son épargne au cycle économique dont dépend déjà son revenu. C’est le cas où deux risques qui semblent distincts se révèlent être le même risque.
En résumé
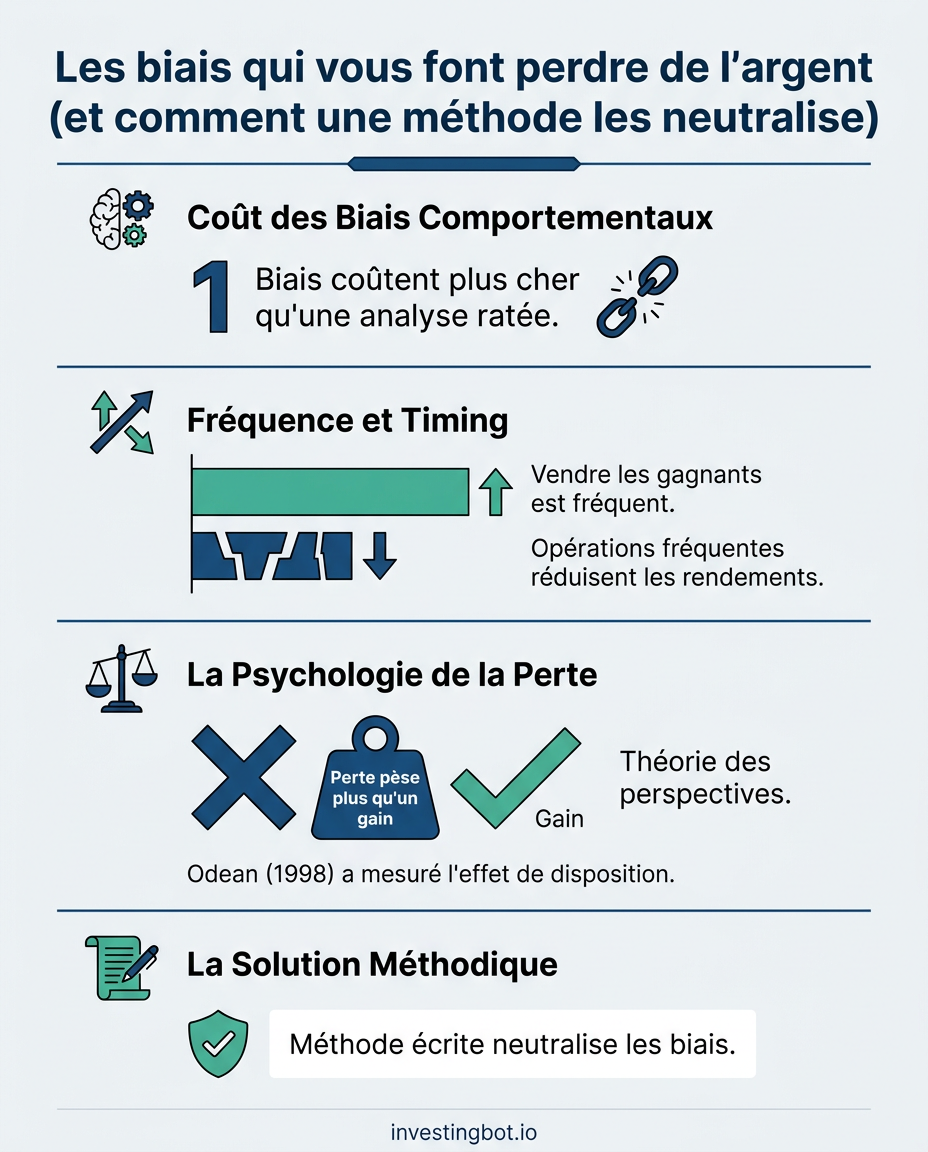
- Les biais coûtent plus cher que les erreurs d’analyse parce qu’ils ne produisent rien de visible : seulement des décisions qui semblent sensées sur le moment.
- L’effet de disposition (vendre les gagnants, garder les perdants) sélectionne le portefeuille à l’envers, et ne regarder que ce que l’on détient le dissimule.
- Négocier davantage n’améliore pas les résultats : l’excès de confiance se reconnaît au passage du « quoi » au « quand ».
- Un chiffre précis — prix de revient, objectif de cours — est un ancrage, pas une information. Une fourchette avec incertitude déclarée est plus honnête.
- Dans nos données, neuf actions américaines sur dix portent un objectif d’analyste supérieur au cours : c’est le sentiment du consensus, pas une prévision.
- Le rendement médian est très inférieur au rendement moyen : quelques titres font presque tout le résultat, et un portefeuille concentré a de bonnes chances de ne pas les contenir.
- Une méthode fonctionne parce qu’elle déplace la décision en amont : thèse écrite avec son démenti, poids maximaux, rééquilibrage par règle, versements automatiques, registre des choix.
Questions fréquentes
Connaître un biais suffit-il à l’éviter ?
Non, et c’est le résultat le plus solide de cette littérature : ces erreurs apparaissent aussi chez ceux qui les étudient et les enseignent. Elles agissent au moment de la décision, quand l’attention est occupée ailleurs. La seule défense efficace est procédurale : fixer les règles à l’avance, pour qu’au moment critique il n’y ait plus de choix à faire.
Pourquoi est-ce une erreur d’attendre qu’un titre revienne à mon prix d’achat ?
Parce que ce prix n’existe pour personne d’autre que vous. La bonne question n’est pas « combien l’ai-je payé », mais « si je ne le détenais pas déjà, l’achèterais-je aujourd’hui à ce cours ? ». Si la réponse est non, le conserver est une décision d’achat que vous ne prendriez pas, déguisée en attente.
Si les analystes publient presque toujours un objectif supérieur au cours, cette donnée est-elle inutile ?
Elle n’est pas inutile, elle est mal lue. Elle indique ce qu’attend le consensus et, surtout, comment cette attente évolue : une révision à la baisse sur un titre est une information. Le niveau absolu, en revanche, doit être lu en sachant qu’il est presque toujours positif — il ne distingue donc pas un titre d’un autre.
Combien de lignes faut-il pour être réellement diversifié ?
Il n’existe pas de nombre valable pour tous, et le compte importe moins qu’on ne le croit : vingt actions du même secteur se comportent presque comme une seule. Il est plus utile de regarder de quoi dépendent les résultats — secteurs, zones géographiques, devises, taille des sociétés — et de vérifier qu’ils ne dépendent pas tous de la même chose.
L’investissement programmé protège-t-il des biais ou n’est-ce qu’une façon de commencer ?
Les deux, mais la valeur principale est la première : en automatisant le montant et l’échéance, il supprime la décision récurrente sur laquelle les biais ont le plus de prise, à savoir « est-ce le bon moment ? ». Il ne garantit pas un meilleur résultat qu’un investissement en une fois, mais il rend l’erreur de comportement beaucoup moins probable.
Sur cette comparaison, nous avons fait les comptes sur un siècle et demi de marché : tout investir d’un coup ou progressivement ?
Comment savoir si je cours après la performance récente ?
Un test pratique : essayez d’écrire votre motif d’achat sans mentionner l’évolution passée. S’il reste une thèse — l’entreprise gagne davantage, le secteur dispose d’un avantage structurel, le cours est bas au regard des bénéfices — alors vous ne courez pas après. Si, une fois retiré « ça a beaucoup monté », il ne reste rien, la réponse est oui.