



Ein thesaurierender ETF legt Dividenden und Kupons automatisch im Fonds wieder an; ein ausschüttender zahlt sie auf Ihr Konto aus, meist vierteljährlich oder halbjährlich. Das zugrunde liegende Portfolio ist dasselbe, die Gesamtrendite vor Steuern ist dieselbe, und fast immer sind auch die Kosten gleich: In unseren Daten ist die TER bei den 493 Fonds, die es in beiden Varianten gibt, in 472 Fällen (96 %) identisch. Bei der Wahl geht es also nicht darum, wie viel Sie verdienen, sondern darum, wann Sie das Geld erhalten, was Sie damit tun und wie es dort besteuert wird, wo Sie leben.
Was sich zwischen Thesaurierung und Ausschüttung wirklich ändert
Viele Fonds gibt es in zwei fast identischen „Anteilsklassen“: gleicher Anbieter, gleicher Index, gleiche Wertpapiere im Portfolio. Nur eine Regel ändert sich, nämlich die zu den Erträgen, also den Dividenden aus Aktien oder den Kupons aus Anleihen, die der Fonds vereinnahmt.
- Thesaurierend (oft mit „Acc“ oder „C“ im Namen gekennzeichnet): Der Fonds legt die Erträge wieder an und kauft weitere Wertpapiere. Sie erhalten nichts, aber jeder Anteil ist etwas mehr wert.
- Ausschüttend („Dist“, „Dis“ oder „D“): Der Fonds zahlt die Erträge an die Anleger aus. Sie erhalten Geld, und der Wert des Anteils sinkt am Ex-Tag um denselben Betrag.
In unserem Universum von 3.876 UCITS-ETFs sind 2.432 thesaurierend und 1.244 ausschüttend: fast zwei von drei unter denen, für die die Angabe vorliegt. Bei den Aktien-ETFs ist der Vorsprung der Thesaurierer noch deutlicher: 1.647 gegenüber 683.
Gleicher Fonds, gleiche Kosten: Was unsere Daten zeigen
Wir haben die Fonds gesucht, die in beiden Varianten angeboten werden, also Paare mit gleichem Anbieter, gleichem Index, gleicher Währung und gleicher Währungsabsicherung, falls vorhanden. Es sind 493. In 472 davon sind die jährlichen Kosten (TER) identisch; in den wenigen Fällen, in denen sie abweichen, geht der Unterschied nicht immer in dieselbe Richtung: Mal ist die ausschüttende Klasse teurer, mal die thesaurierende.
Die praktische Folge ist einfach: Die Wahl der Anteilsklasse kostet fast nie etwas. Wenn zwei Klassen desselben Fonds unterschiedliche Kosten haben, lohnt sich ein Blick, denn schon wenige Basispunkte pro Jahr summieren sich über einen langen Zeitraum, wie wir im Artikel über die ETF-Kosten über zwanzig Jahre gezeigt haben. Und wenn Sie denselben Index bei verschiedenen Anbietern finden, stehen die Auswahlkriterien im Leitfaden zur Wahl zwischen identischen ETFs.
Auf der Seite jedes ETFs finden Sie die Ertragsverwendung; in der nach TER sortierten Tabelle der Alternativen auf denselben Index sehen Sie auf einen Blick, welche Klasse thesauriert und welche ausschüttet.
Warum der Kurs eines ausschüttenden ETFs bei der Ausschüttung „fällt“
Am Tag, an dem der Fonds die Erträge ausschüttet, sinkt der Wert des Anteils um den ausgeschütteten Betrag. Das ist kein Verlust: Das Geld ist vom Fonds auf Ihr Konto gewandert. Vor der Ausschüttung hatten Sie einen Anteil im Wert von 100; danach haben Sie einen Anteil im Wert von 99 und 1 in bar.
Deshalb ist es irreführend, zwei Klassen nur anhand des Kurscharts zu vergleichen: Die ausschüttende scheint immer „weniger zu bringen“, weil ihr Chart bei jeder Ausschüttung verliert, was Sie erhalten haben. Der richtige Vergleich ist die Gesamtrendite, also Kurs plus wiederangelegte Erträge. Bei dieser Kennzahl liefern zwei Klassen desselben Fonds mit gleichen Kosten vor Steuern praktisch gleiche Ergebnisse.
Eine Dividende ist kein Geschenk
Dass eine Dividende keinen Wohlstand aus dem Nichts schafft, ist eines der bekanntesten Ergebnisse der Finanzwissenschaft. Merton Miller (University of Chicago) und Franco Modigliani (später am MIT), beide Träger des Wirtschaftsnobelpreises, zeigten in „Dividend Policy, Growth, and the Valuation of Shares“ (Journal of Business, 1961), dass in einem Markt ohne Steuern und Transaktionskosten die Art, wie ein Unternehmen seine Gewinne ausschüttet, den Wert für den Aktionär nicht verändert: Was als Dividende hinausgeht, geht aus dem Wert der Aktie hinaus.
Trotzdem betrachten viele Anleger die Dividende als zusätzliches Einkommen. Samuel Hartzmark (damals an der Booth School of Business der University of Chicago) und David Solomon (Boston College) haben in „The Dividend Disconnect“ (Journal of Finance, 2019) beschrieben, was sie den Irrtum der „kostenlosen Dividenden“ nennen: Anleger und selbst Fonds behandeln Dividenden und Kursveränderungen als zwei getrennte Dinge und legen Dividenden selten wieder an. Bei einem ETF gilt dieselbe Überlegung: Die ausschüttende Klasse gibt Ihnen nicht mehr, sie gibt Ihnen früher einen Teil dessen, was Ihnen ohnehin gehört.
Wann Thesaurierung sinnvoll ist
Die Thesaurierung ist die naheliegende Wahl, wenn Sie sich in der Phase befinden, in der das Kapital wachsen soll und Sie kein regelmäßiges Einkommen brauchen.
- Zinseszins ohne Reibung: Die Erträge arbeiten sofort weiter, ohne dass Sie etwas tun müssen und ohne Kaufgebühren.
- Keine Restbeträge: Bei ausschüttenden Klassen bleiben kleine Beträge oft ungenutzt auf dem Konto, weil sie für einen ganzen Anteil nicht reichen.
- Disziplin: Was nicht auf dem Konto ankommt, wird nicht ausgegeben. Für alle, die einen Sparplan verfolgen, ist es der einfachste Weg, die Zeit arbeiten zu lassen.
- Mögliche steuerliche Vorteile, wo die Regeln die Steuer bis zum Verkauf aufschieben (siehe unten).
Wann Ausschüttung sinnvoll ist
Die Ausschüttung ist sinnvoll, wenn ein regelmäßiges Einkommen genau das ist, was Sie brauchen, zum Beispiel im Ruhestand oder als Ergänzung zu einer anderen Einnahme.
- Geldfluss ohne Verkauf: Sie erhalten Geld, ohne jedes Mal entscheiden zu müssen, wie viele Anteile Sie verkaufen.
- Eine einfache Ausgaberegel: Hersh Shefrin und Meir Statman, beide von der Santa Clara University, erklärten in „Explaining Investor Preference for Cash Dividends“ (Journal of Financial Economics, 1984) die Vorliebe für Dividenden auch als Mittel der Selbstkontrolle: Nur auszugeben, was das Portfolio ausschüttet, schützt das Kapital vor den eigenen Versuchungen. Das ist ein psychologischer, kein finanzieller Grund, aber für viele ist er real.
- Mögliche steuerliche Vorteile in einigen Rechtsordnungen oder für Anleger mit niedrigem Steuersatz auf Kapitalerträge.
Die Kehrseite: Ausschüttungen sind nicht so stabil wie ein Gehalt. Sie hängen von den Gewinnen und Kupons der zugrunde liegenden Wertpapiere ab und können gerade in schwierigen Jahren sinken.
Steuern: Es kommt darauf an, wo Sie leben
Das ist oft das entscheidende Kriterium, und es gibt keine Antwort, die überall gilt. In einigen Rechtsordnungen werden ausgeschüttete Erträge bei Zufluss besteuert, während bei Thesaurierung die Steuer erst beim Verkauf der Anteile anfällt: Der Aufschub lässt auch den Teil weiterarbeiten, der sonst an den Fiskus ginge. In anderen verschwindet der Unterschied, weil das Gesetz auch wiederangelegte Erträge jedes Jahr besteuert, oder eine pauschal angenommene Rendite des Fonds. In wieder anderen genießen Kapitalerträge Steuersätze oder Freibeträge, die die Ausschüttung günstiger machen.
Eines gilt jedoch für beide Klassen: Die Quellensteuern, die der Fonds auf ausländische Dividenden zahlt (zum Beispiel auf US-Aktien), hängen vom Sitz des Fonds ab, nicht von der Anteilsklasse. Die thesaurierende und die ausschüttende Klasse desselben Fonds tragen sie auf dieselbe Weise. Prüfen Sie vor der Wahl die Regeln Ihres Landes oder fragen Sie einen Steuerberater.
So wählen Sie in der Praxis
- Brauchen Sie heute ein Einkommen? Wenn nicht, ist die Thesaurierung fast immer der einfachste Weg.
- Wie werden die beiden Klassen dort besteuert, wo Sie leben? Ist eine eindeutig günstiger, entscheidet oft das.
- Kosten beide Klassen gleich viel? In 96 % der Fälle ja; wenn nicht, prüfen Sie den Unterschied.
- Ist das Handelsvolumen ausreichend? Eine sehr kleine Klasse kann einen breiteren Geld-Brief-Spread haben.
- Denken Sie daran, dass Sie die Entscheidung ändern können: Der Wechsel von einer Klasse zur anderen bedeutet Verkauf und Neukauf, mit Kosten und in vielen Ländern mit Steuern. Besser gleich zu Beginn gut wählen.
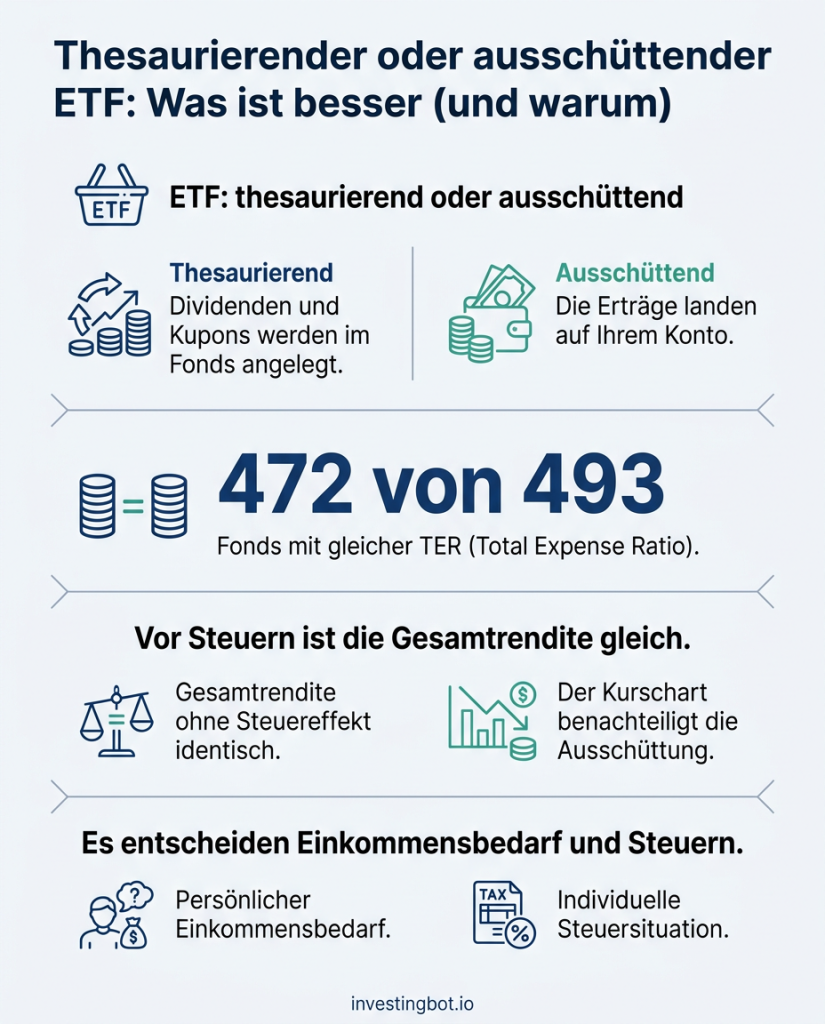
Kurz gesagt
- Thesaurierende und ausschüttende Klassen unterscheiden sich nur darin, was mit den Erträgen geschieht: Wiederanlage im Fonds oder Auszahlung auf Ihr Konto.
- Vor Steuern ist die Gesamtrendite gleich: Die ausgeschüttete Dividende geht aus dem Wert des Anteils hinaus.
- In unseren Daten ist die TER bei 472 von 493 Fonds, die es in beiden Varianten gibt, identisch.
- Der Kurschart benachteiligt immer die ausschüttende Klasse: Vergleichen Sie die Gesamtrendite.
- Die Thesaurierung ist die naheliegende Wahl für den Vermögensaufbau; die Ausschüttung für alle, die ein Einkommen brauchen.
- Oft entscheiden die Steuern, und die sind von Land zu Land verschieden: Prüfen Sie die Regeln, die für Sie gelten.
Was ist der Unterschied zwischen thesaurierenden und ausschüttenden ETFs?
Ein thesaurierender ETF legt Dividenden und Kupons im Fonds wieder an, sodass der Wert des Anteils wächst; ein ausschüttender zahlt sie regelmäßig auf das Konto des Anlegers aus. Das zugrunde liegende Portfolio und fast immer auch die jährlichen Kosten sind gleich.
Bringt ein thesaurierender ETF mehr Rendite?
Vor Steuern nicht: Die Gesamtrendite der beiden Klassen desselben Fonds ist praktisch identisch, weil der ausgeschüttete Ertrag aus dem Wert des Anteils hinausgeht. Nach Steuern kann er mehr bringen, in Ländern, in denen die Thesaurierung die Steuer bis zum Verkauf aufschiebt.
Warum fällt der Kurs eines ausschüttenden ETFs?
Am Ausschüttungstag sinkt der Wert des Anteils um den ausgeschütteten Betrag, der auf Ihrem Konto ankommt. Das ist kein Verlust: Das Geld wandert vom Fonds zu Ihnen. Um zwei Klassen zu vergleichen, muss man die Gesamtrendite betrachten, nicht nur den Kurs.
Sind ausschüttende ETFs teurer?
Fast nie. In unseren Daten ist die TER bei den 493 Fonds, die es in beiden Varianten gibt, in 472 Fällen identisch; in den wenigen Fällen mit Abweichung geht der Unterschied nicht immer zulasten der ausschüttenden Klasse.
Welche Variante eignet sich für einen Sparplan?
In der Regel die thesaurierende: Die Erträge werden sofort und ohne Gebühren wieder angelegt, es bleiben keine kleinen Beträge ungenutzt auf dem Konto, und es gibt keine Versuchung, sie auszugeben. Prüfen sollte man trotzdem, wie die beiden Klassen im eigenen Land besteuert werden.
Kann ich von einer Klasse in die andere wechseln?
Ja, indem Sie die Anteile der einen Klasse verkaufen und die der anderen kaufen. Das verursacht Handelskosten und in vielen Ländern Steuern auf realisierte Gewinne: Deshalb lohnt es sich, gleich zu Beginn sorgfältig zu wählen.