



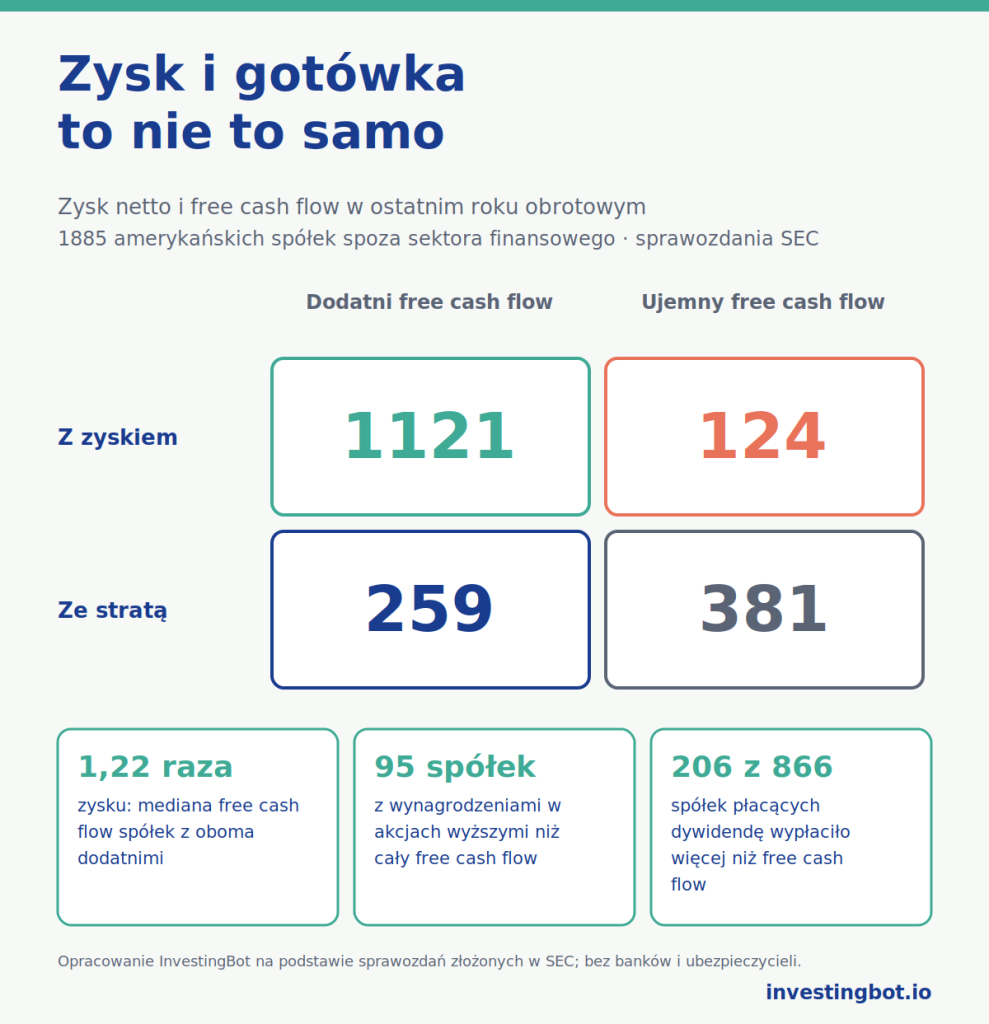
Free cash flow, czyli wolne przepływy pieniężne, to gotówka, którą firma wypracowuje ze swojej działalności po opłaceniu inwestycji potrzebnych do jej utrzymania i rozwoju. Trudniej go napompować niż zysk, bo liczy pieniądze, które naprawdę wpłynęły i wypłynęły, a nie szacunki księgowe. Ale i on może wprowadzać w błąd: w naszych danych w 95 amerykańskich spółkach wynagrodzenia w akcjach przewyższają cały free cash flow z ostatniego roku obrotowego.
Czym jest free cash flow, w kilku słowach
Liczy się go w dwóch krokach:
- przepływy pieniężne z działalności operacyjnej: gotówka wytworzona przez działalność, czyli wpływy od klientów minus płatności dla dostawców, pracowników i fiskusa;
- minus nakłady inwestycyjne na zakłady, maszyny, budynki i technologię, w sprawozdaniach nazywane capex.
To, co zostaje, to gotówka „wolna”: firma może przeznaczyć ją na dywidendy, skup akcji, spłatę długu albo ją zatrzymać, nie prosząc nikogo o pieniądze. Przykład: w roku obrotowym zakończonym w czerwcu 2026 Microsoft wypracował 182,9 mld dolarów przepływów operacyjnych i zainwestował 116,0 mld, co dało free cash flow 67,0 mld przy zysku netto 133,8 mld.
Dlaczego trudniej go upiększyć niż zysk
Zysk netto opiera się na zasadzie memoriałowej: przychód księguje się wtedy, gdy zostaje uzyskany, nawet jeśli klient jeszcze nie zapłacił, a koszt rozkłada się na lata przez amortyzację, rezerwy i odpisy. To rozsądne zasady, ale zostawiają miejsce na szacunki i wybory. Przepływy pieniężne natomiast rejestrują pieniądze w chwili, gdy zmieniają właściciela.
Różnicę między zyskiem a gotówką nazywa się w żargonie accruals i ma ona znaczenie. Richard Sloan, wówczas na Uniwersytecie Pensylwanii (Wharton), w pracy „Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?” (The Accounting Review, 1996) pokazał, że część zysku poparta gotówką powtarza się w kolejnych latach bardziej niż część złożona z zapisów księgowych, a rynek nie uwzględniał tego w pełni w cenach: spółki z zyskiem znacznie wyższym od gotówki miały potem niższe stopy zwrotu.
Pojęcie ma też drugą historię. Michael Jensen z Harvard Business School w pracy „Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers” (American Economic Review, 1986) nazywał free cash flow gotówkę ponad opłacalne inwestycje i twierdził, że właśnie tam rodzi się ryzyko, że menedżerowie ją zmarnują, zamiast oddać akcjonariuszom.
Nasze dane: 1885 amerykańskich spółek
Porównaliśmy zysk netto i free cash flow z ostatniego zamkniętego roku obrotowego, na podstawie sprawozdań złożonych w SEC, dla 1885 amerykańskich spółek z platformy. Wyłączyliśmy banki i ubezpieczycieli, u których free cash flow nie mierzy wytworzonej gotówki.
| Dodatni free cash flow | Ujemny free cash flow | |
|---|---|---|
| Z zyskiem | 1121 | 124 |
| Ze stratą | 259 | 381 |
W większości przypadków zysk i gotówka idą w tym samym kierunku. Ale 124 z 1245 spółek z zyskiem (mniej więcej co dziesiąta) spaliły gotówkę, a 259 z 640 ze stratą ją wypracowały. Wśród spółek, które miały zarówno zysk, jak i free cash flow dodatni, free cash flow wyniósł w medianie 1,22 raza zysku; po zsumowaniu ostatnich pięciu lat obrotowych wskaźnik spada do 1,08. Tylko 8,7% zamieniło w gotówkę mniej niż połowę zysku.
Kiedy zysk nie zamienia się w gotówkę
Ujemny free cash flow przy dodatnim zysku nie musi być złym sygnałem. Często oznacza, że firma inwestuje znacznie więcej, niż amortyzuje. W roku obrotowym zakończonym w maju 2026 Oracle wykazał 17,1 mld dolarów zysku i 32,0 mld przepływów operacyjnych, ale zainwestował 55,7 mld: free cash flow wyniósł -23,7 mld. Wśród rentownych spółek z ujemną gotówką jest też wiele spółek energetycznych, takich jak Duke Energy i Southern Company, które latami budują sieci i elektrownie, zanim zbiorą owoce.
Właściwe pytanie to nie „czy jest ujemny?”, lecz „dlaczego i jak długo?”. Inwestycje rosnące razem z rosnącymi przepływami operacyjnymi opowiadają inną historię niż przepływy operacyjne, które się kurczą, podczas gdy zysk pozostaje wysoki.
Kiedy free cash flow wprowadza w błąd
Trudniej upiększyć nie znaczy niemożliwe. Trzy przypadki, o których warto pamiętać:
- Wynagrodzenia w akcjach. Akcje przyznawane pracownikom i menedżerom to prawdziwy koszt, ale nie wychodzą z kasy, więc free cash flow ich nie odejmuje. W naszych danych stanowią w medianie 13,4% free cash flow, a w sektorze technologicznym 28,2%. W 221 spółkach przekraczają połowę free cash flow, a w 95 cały: w 2025 roku Amazon wykazał 19,5 mld dolarów wynagrodzeń w akcjach i 7,7 mld free cash flow.
- Skokowe inwestycje. Free cash flow z jednego roku może się załamać albo napuchnąć tylko dlatego, że inwestycje skupiły się w tym okresie. Amazon zszedł z 32,9 mld free cash flow w 2024 roku do 7,7 mld w 2025, przy nakładach rosnących z 83,0 do 131,8 mld. Dlatego warto patrzeć na kilka lat razem.
- Kapitał obrotowy. Późniejsze płacenie dostawcom albo sprzedaż należności od klientów przed terminem podnosi przepływy operacyjne w danym roku, choć działalność się nie poprawiła. Nie da się tego powtarzać w nieskończoność: prędzej czy później dostawcom trzeba zapłacić.
Dywidendy a free cash flow
Trwałą dywidendę płaci się z gotówki, a nie z zysku. Spośród 866 spółek, które wypłaciły dywidendę w ostatnim roku obrotowym, 206 (prawie co czwarta) wypłaciły więcej niż wynosił ich free cash flow: różnica pochodziła z nagromadzonej gotówki albo z nowego długu. Przez rok może się tak zdarzyć; jeśli się powtarza, dywidenda jest zagrożona. To jeden z sygnałów, które opisujemy też w artykule o kruchości przedsiębiorstw.
Jak czytać free cash flow: właściwe pytania
- Jaka część zysku zamienia się w gotówkę? Stosunek free cash flow do zysku netto, oglądany na przestrzeni kilku lat, pokazuje, jak solidny jest zysk.
- Ile ważą wynagrodzenia w akcjach? Jeśli stanowią dużą część free cash flow, „wolną” gotówkę w rzeczywistości opłacają akcjonariusze przez rozwodnienie.
- Czy inwestycje są nadzwyczajne, czy strukturalne? Jeden rok dużych inwestycji to nie problem; firma, która zawsze musi inwestować więcej niż jej przepływy operacyjne, już tak.
- Czy dywidendy i skup akcji mieszczą się w free cash flow? Jeśli go przekraczają, ktoś płaci różnicę.
- Czy sektor nadaje mu sens? W bankach i u ubezpieczycieli free cash flow nie znaczy tego samego i potrzebne są inne wskaźniki. Piszemy o tym w artykule jak czytać sprawozdanie finansowe w 6 liczbach.
Gdzie znajdziesz te liczby w InvestingBot
Na karcie każdej spółki znajdziesz free cash flow w relacji do zysku netto, z progiem ostrzegawczym poniżej 50%, wynagrodzenia w akcjach w relacji do przychodów, liczbę lat potrzebnych na spłatę długu z free cash flow oraz relację dywidend do free cash flow. W sekcji mnożników w czasie są marża free cash flow i mnożnik EV/FCF rok po roku, żeby zobaczyć, czy słabszy rok to wyjątek, czy trend.
Podsumowanie
- Free cash flow to przepływy operacyjne minus nakłady inwestycyjne: gotówka, która naprawdę zostaje w firmie.
- Trudniej go napompować niż zysk, bo liczy pieniądze w chwili, gdy zmieniają właściciela, a nie szacunki księgowe.
- Wśród 1885 amerykańskich spółek spoza sektora finansowego co dziesiąta rentowna spaliła gotówkę w ostatnim roku obrotowym.
- W medianie free cash flow wyniósł 1,22 raza zysku, a 1,08 w sumie za pięć lat.
- Wynagrodzenia w akcjach go zawyżają: w 95 spółkach przekraczają cały free cash flow.
- Prawie co czwarta spółka płacąca dywidendę wypłaciła więcej niż wynosił jej free cash flow.
Czym jest free cash flow?
To gotówka, którą firma wypracowuje z działalności po opłaceniu inwestycji w zakłady, maszyny i technologię. Liczy się go jako przepływy operacyjne minus nakłady inwestycyjne; pokazuje, ile zostaje na dywidendy, skup akcji lub spłatę długu.
Czym różni się free cash flow od zysku netto?
Zysk opiera się na zasadzie memoriałowej i zawiera szacunki, takie jak amortyzacja i rezerwy; free cash flow liczy pieniądze, które naprawdę wpłynęły i wypłynęły. W naszych danych co dziesiąta spółka z zyskiem miała ujemny free cash flow w ostatnim roku obrotowym.
Czy ujemny free cash flow to zły sygnał?
Nie zawsze. Często oznacza fazę dużych inwestycji, jak u Oracle w roku obrotowym zakończonym w maju 2026 albo w wielu spółkach energetycznych. Staje się problemem, gdy przepływy operacyjne maleją, a firma musi zadłużać się rok po roku.
Czy free cash flow można zmanipulować?
Mniej niż zysk, ale tak. Wynagrodzenia w akcjach nie są odejmowane, płatności dla dostawców można odsunąć w czasie, a inwestycje skupić w kilku latach. Dlatego warto patrzeć na kilka lat obrotowych razem i na wagę wynagrodzeń w akcjach.
Czym są wynagrodzenia w akcjach i dlaczego mają znaczenie?
To akcje przyznawane pracownikom i menedżerom jako część wynagrodzenia. To prawdziwy koszt, który rozwadnia akcjonariuszy, ale nie wychodzi z kasy. W naszych danych stanowią w medianie 13,4% free cash flow, a w spółkach technologicznych 28,2%.
Jak sprawdzić, czy dywidenda jest pokryta przez free cash flow?
Porównuje się wypłacone dywidendy z free cash flow z tego samego roku, najlepiej na przestrzeni kilku lat. Spośród 866 amerykańskich spółek płacących dywidendę 206 wypłaciło w ostatnim roku obrotowym więcej niż wynosił ich free cash flow.