



Die Zahlen, die man am Ende eines Quartals liest, sind nicht immer eine neutrale Momentaufnahme. Ein Fondsmanager kann das Portfolio aufräumen, bevor die Kunden es sehen, das sogenannte Window Dressing, und ein Unternehmen kann den Gewinn gerade so weit anschieben, dass er die Schätzungen der Analysten um einen Cent übertrifft. Die meisten dieser Praktiken sind legal, ein Teil liegt in der Grauzone, einige sind verboten. Für Anleger ist es wichtig, sie zu erkennen, denn eine geschönte Zahl sagt weniger aus, als es scheint.
Window Dressing und Gewinne «über den Erwartungen» in Kürze
Window Dressing ist das Schaufenster eines Portfolios: Vor dem Stichtag, an dem die Zusammensetzung veröffentlicht wird, verkauft der Manager die schlecht gelaufenen Aktien und behält oder kauft die gut gelaufenen, sodass die veröffentlichte Liste besser aussieht, als der Fonds im Zeitraum tatsächlich abgeschnitten hat.
Gewinnsteuerung ist dieselbe Idee, angewandt auf die Bilanz eines Unternehmens: der Zeitpunkt der Umsatzerfassung, Rückstellungen, Aufwendungen, die von einem Quartal ins andere verschoben werden. Das typische Ziel ist, bei drei Schwellen nicht zu enttäuschen: in der Gewinnzone bleiben, besser abschneiden als im Vorjahr und die Schätzungen der Analysten erreichen, vielleicht um nur einen Cent je Aktie.
Das Jahresend-Schaufenster der Pensionsfonds
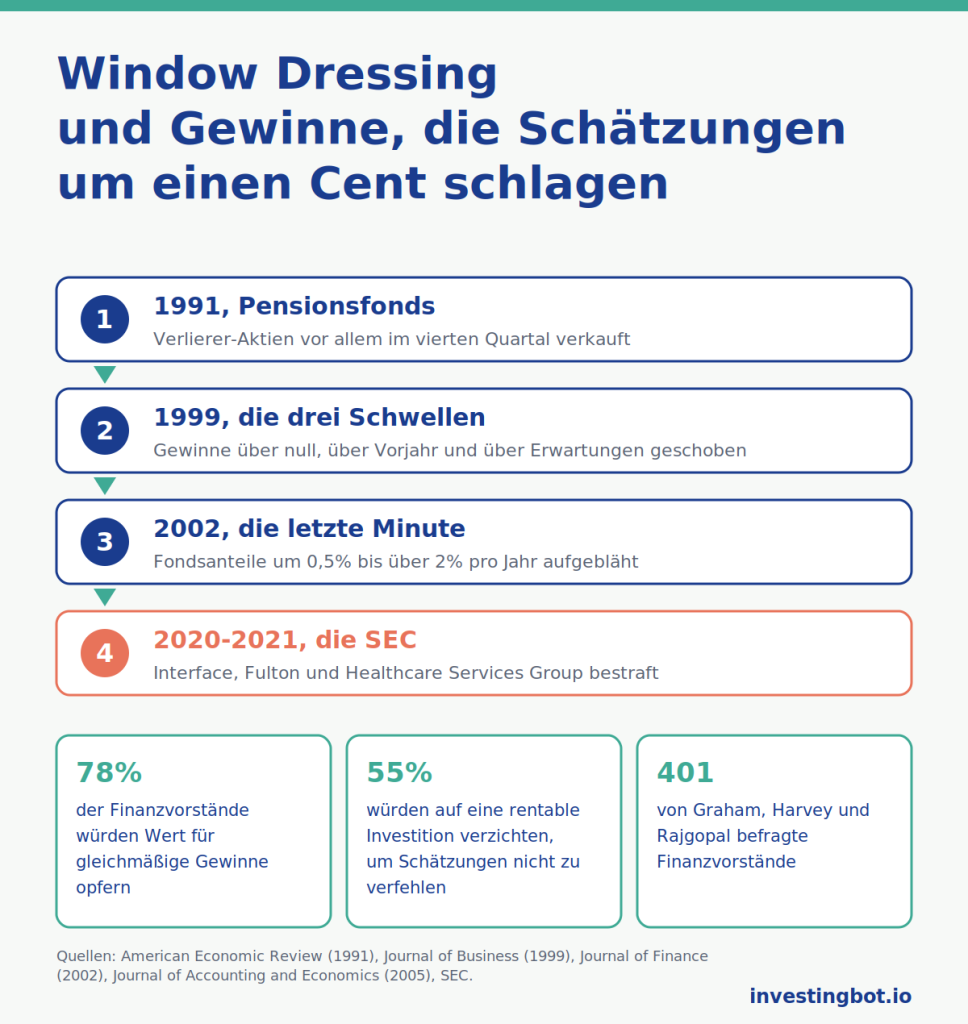
Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard), Richard Thaler (University of Chicago, Nobelpreis 2017) und Robert Vishny (University of Chicago) untersuchten in «Window Dressing by Pension Fund Managers» (American Economic Review, 1991) 769 US-Pensionsfonds mit 129 Milliarden Dollar Vermögen: Die Manager verkaufen überdurchschnittlich viele Aktien, die an Wert verloren haben, und zwar vor allem im vierten Quartal, wenn die Auftraggeber die Portfolios genau prüfen.
Das ist legal: Eine Aktie zu verkaufen ist eine Managemententscheidung. Wer aber nur die Liste zum Jahresende betrachtet, sieht ein ordentlicheres Portfolio als jenes, das die Renditen erzielt hat. Ein Teil späterer Studien führt diese Bewegungen auch auf steuerliche Gründe zurück; das Phänomen existiert also, aber sein Ausmaß ist umstritten.
Die letzte Minute des Quartals
Es gibt eine aggressivere Variante. Mark Carhart (Goldman Sachs Asset Management), Ron Kaniel (University of Texas), David Musto (University of Pennsylvania) und Adam Reed (University of North Carolina) zeigten in «Leaning for the Tape» (Journal of Finance, 2002), dass manche Fondsmanager in den letzten Minuten des Quartals Aktien kaufen, die sie bereits halten, um deren Schlusskurs und damit den Anteilswert zu erhöhen. Der Effekt reicht von 0,5% pro Jahr bei Fonds auf große Unternehmen bis über 2% bei Fonds auf kleine, und am nächsten Tag fallen die Kurse zurück.
Hier wird es illegal: Am Ende der Sitzung zu kaufen, um den Schlusskurs zu beeinflussen, ist eine Form der Manipulation, verboten in den USA und in Europa durch die Marktmissbrauchsverordnung. Wer an diesem Tag in den Fonds einsteigt, zahlt einen aufgeblähten Preis, wer aussteigt, kassiert ihn.
Die Schätzungen um einen Cent schlagen
François Degeorge (Università della Svizzera italiana), Jayendu Patel (Boston University) und Richard Zeckhauser (Harvard) fanden in «Earnings Management to Exceed Thresholds» (Journal of Business, 1999), dass Unternehmen ihre Gewinne steuern, um drei Schwellen in der Reihenfolge ihrer Bedeutung zu überwinden: über null bleiben, besser als im Vorjahr abschneiden und die Erwartungen des Marktes erreichen. In den Daten gibt es sehr wenige Ergebnisse knapp unter der Schwelle und viele knapp darüber, und Unternehmen, die sie knapp überwinden, schneiden später schlechter ab als weniger verdächtige.
Das ist überwiegend Grauzone: Die Rechnungslegungsstandards lassen legitimen Schätzspielraum, und ihn zu nutzen, um den zusätzlichen Cent zu erreichen, ist an sich keine Straftat. Zum Problem wird es, wenn die Schätzungen keine dokumentierte Grundlage mehr haben.
Wie viel Wert für ein Quartal geopfert wird
John Graham und Campbell Harvey (Duke University) mit Shiva Rajgopal (heute an der Columbia Business School) befragten in «The Economic Implications of Corporate Financial Reporting» (Journal of Accounting and Economics, 2005) 401 US-Finanzvorstände. 78% gaben zu, dass sie wirtschaftlichen Wert opfern würden, um gleichmäßige Gewinne zu haben, und 55% würden eine sehr rentable Investition nicht beginnen, wenn dadurch die Schätzungen des Quartals verfehlt würden.
Das ist die weniger sichtbare Seite des Phänomens: Nicht die Zahlen werden gefälscht, sondern die Entscheidungen geändert. Forschung oder Werbung zu kürzen, eine Wartung aufzuschieben oder Verkäufe mit Rabatten vorzuziehen ist legal, kann die Aktionäre aber mehr kosten, als der Cent wert ist.
Die fehlende Vier
Joseph Grundfest und Nadya Malenko untersuchten in einer Studie für das Rock Center for Corporate Governance in Stanford, später mit Yao Shen im Journal of Financial and Quantitative Analysis im Jahr 2023 veröffentlicht, die Zehntelcent-Stelle beim Gewinn je Aktie tausender US-Unternehmen. Die 4 kommt seltener vor als jede andere Ziffer: Sie ist der Punkt, an dem eine kleine Korrektur auf den nächsten Cent aufrunden lässt. Die Autoren nannten das Phänomen «Quadrophobia», und Unternehmen, die es zeigen, korrigieren ihre Abschlüsse später häufiger und geraten öfter ins Visier der SEC.
Wann es illegal wird: die Fälle der SEC
Die SEC sucht mit Datenanalysen gezielt nach diesen Signalen. Im September 2020 schloss sie die ersten beiden Fälle ab: Interface, ein Hersteller von Bodenbelägen, zahlte 5 Millionen Dollar und die Bank Fulton 1,5 Millionen, wegen Buchungskorrekturen ohne ausreichende Grundlage, mit denen sie die Schätzungen der Analysten erreicht hatten. Im August 2021 zahlte Healthcare Services Group 6 Millionen Dollar: Laut SEC hatte das Unternehmen erwartete Verluste aus einigen Rechtsstreitigkeiten nicht zurückgestellt und so die Schätzungen in Quartalen erreicht, in denen es sie verfehlt hätte. Interface und Fulton einigten sich, ohne die Vorwürfe einzuräumen oder zu bestreiten.
Was das für Kleinanleger bedeutet
Ein Quartal über den Erwartungen ist kein Beweis für Manipulation, und eines darunter kein Beweis für Ehrlichkeit. Für Anleger bedeutet es aber drei Dinge:
- ein Gewinn, der die Schätzungen Quartal für Quartal um einen Cent schlägt, verdient eine Frage: Prüfe, ob der operative Cashflow so wächst wie der Gewinn oder ob der Gewinn allein davonläuft;
- die Zusammensetzung eines Fonds zum Jahresende ist ein Schaufenster: Um zu verstehen, wie der Manager arbeitet, zählen die Renditen über die Zeit und der Portfolioumschlag, nicht die Aktienliste an einem bestimmten Tag;
- misstraue Anteilswertsteigerungen, die sich auf den letzten Tag des Quartals konzentrieren: Steigt der Wert eines Fonds zum Periodenende und fällt am nächsten Tag, ist dieser Teil der Rendite nicht echt.
Wie Scheinorders und aufgeblähte Nachrichten die Kurse bewegen, erklären wir im Artikel über Spoofing und Pump and Dump; wie provisionsfreie Apps deine Orders verkaufen, in dem über bezahlte Orders. Bei InvestingBot zeigt die Seite jeder Aktie unter den Indikatoren zur Bilanzqualität den Beneish-Score, der Abschlüsse kennzeichnen soll, die geschönt sein könnten: Er deckt keine Manipulation auf, sagt aber, wo man genauer hinschauen sollte.
Zusammenfassung
- Window Dressing räumt ein Portfolio auf, bevor es veröffentlicht wird; Gewinnsteuerung schiebt die Zahlen über eine Schwelle.
- 1991 sahen Lakonishok, Shleifer, Thaler und Vishny Pensionsfonds verlustreiche Aktien vor allem im vierten Quartal verkaufen.
- Käufe in letzter Minute blähen den Wert von Fonds um 0,5% bis über 2% pro Jahr auf und sind verbotene Manipulation.
- Unternehmen steuern ihre Gewinne, um über null, über dem Vorjahr und über den Erwartungen zu bleiben.
- 78% der 401 befragten Finanzvorstände würden Wert opfern, um gleichmäßige Gewinne zu haben.
- Die SEC sanktionierte Interface, Fulton und Healthcare Services Group zwischen 2020 und 2021, weil sie die Schätzungen mit unbegründeten Korrekturen erreicht hatten.
Was ist Window Dressing?
Das Aufräumen eines Portfolios vor dem Stichtag, an dem es veröffentlicht wird: Der Manager verkauft die schlecht gelaufenen Aktien und behält die gut gelaufenen, sodass die veröffentlichte Liste besser aussieht als die Arbeit im Zeitraum.
Ist Window Dressing verboten?
Aktien vor dem Ende des Zeitraums zu verkaufen oder zu kaufen ist legal. Verboten ist es, in den letzten Minuten zu kaufen, um den Schlusskurs von Aktien im Portfolio zu erhöhen, denn das ist eine Form der Marktmanipulation.
Warum schlagen Unternehmen die Schätzungen um einen Cent?
Weil der Markt bestraft, wer die Schätzungen verfehlt, auch knapp. Studien zeigen, dass Unternehmen den Schätzspielraum der Rechnungslegung und manchmal operative Entscheidungen nutzen, um knapp über der Schwelle zu landen.
Was ist «Quadrophobia»?
Die Tatsache, dass an der Zehntelcent-Stelle des Gewinns je Aktie die 4 seltener vorkommt als jede andere Ziffer. Eine Studie aus Stanford verbindet das mit Korrekturen, die auf den nächsten Cent aufrunden, und findet einen Zusammenhang mit späteren Bilanzkorrekturen.
Welche Strafen hat die SEC verhängt?
2020 zahlte Interface 5 Millionen Dollar und Fulton 1,5 Millionen; 2021 zahlte Healthcare Services Group 6 Millionen. Die Vorwürfe betrafen unbegründete Buchungskorrekturen, mit denen die Schätzungen der Analysten erreicht worden waren.
Wie erkenne ich, dass Gewinne geschönt sind?
Kein einzelnes Signal reicht. Es lohnt sich zu prüfen, ob der operative Cashflow dem Gewinn folgt, ob das Unternehmen die Schätzungen immer nur ganz knapp schlägt und ob sich die Indikatoren zur Bilanzqualität verschlechtern.