



Comprar uma única ação americana tornou-se tão fácil como encomendar um jantar: uma aplicação, poucos segundos, nenhuma comissão visível. Entre os títulos mais negociados pelos pequenos investidores aparecem muitas vezes microcaps de algumas dezenas de milhões de dólares, empresas acabadas de cotar, nomes que sobem 40% numa manhã depois de uma publicação nas redes sociais. Ao lado, quase todos os dias, escritórios de advogados anunciam ações coletivas por contas alegadamente falsas ou promessas não cumpridas. A pergunta surge naturalmente: é investimento ou é uma aposta? E quem decide realmente o preço, os milhões de pequenos aforradores ou os grandes fundos?
A investigação académica e as estatísticas oficiais dão respostas surpreendentemente claras. Em média, o pequeno investidor que escolhe ações individuais faz pior do que o índice: negoceia demais, diversifica pouco, é atraído por títulos que parecem bilhetes de lotaria e compra o que está nas notícias. O próprio mercado está feito de forma a penalizar a escolha de poucos títulos, porque quase toda a riqueza vem de uma pequena minoria de empresas. A fraude contabilística é mais difundida do que aquilo que vem a público, e quando vem a público as vítimas recuperam pouco. Por fim, na balança do mercado, os pequenos investidores pesam mais do que se pensa como proprietários, mas o preço é movido sobretudo pelos fluxos dos institucionais; os pequenos contam realmente quando se movem todos juntos, e normalmente não em seu próprio benefício. Este artigo reúne as provas, com os nomes de quem as recolheu, e uma medição feita com os nossos dados.
O que faz o pequeno investidor: trinta anos de contas reais
O primeiro estudo que olhou para dentro das contas reais dos aforradores continua a ser o ponto de partida. Brad Barber (então na University of California, Davis) e Terrance Odean (hoje titular da Rudd Family Foundation Chair na Haas School of Business da UC Berkeley), em «Trading Is Hazardous to Your Wealth» (Journal of Finance, 2000), acompanharam 66.465 famílias clientes de um grande corretor americano de 1991 a 1996. A família média renovava 75% da carteira todos os anos. As que mais negociavam ganharam 11,4% por ano, contra 17,9% do índice de mercado e 18,5% de quem negociava pouco. Antes dos custos, as escolhas valiam mais ou menos o mesmo: a diferença vinha das comissões, dos spreads e da frequência das operações. Os autores explicam-no com o excesso de confiança: quem acredita saber escolher negoceia mais, e paga mais.
O segundo traço é a fraca diversificação. William Goetzmann (Edwin J. Beinecke Professor na Yale School of Management) e Alok Kumar (titular da Gabelli Chair na Miami Herbert Business School), em «Equity Portfolio Diversification» (Review of Finance, 2008), analisaram mais de 40.000 contas: a maioria dos investidores tinha poucos títulos, muitas vezes muito correlacionados entre si. Os menos diversificados eram os de rendimentos baixos, os não profissionais e os jovens que negoceiam com frequência. Não era uma questão de dinheiro nem de custos: a fraca diversificação andava a par do excesso de confiança, da perseguição de tendências e da preferência por empresas próximas de casa. E em média custava rendimento.
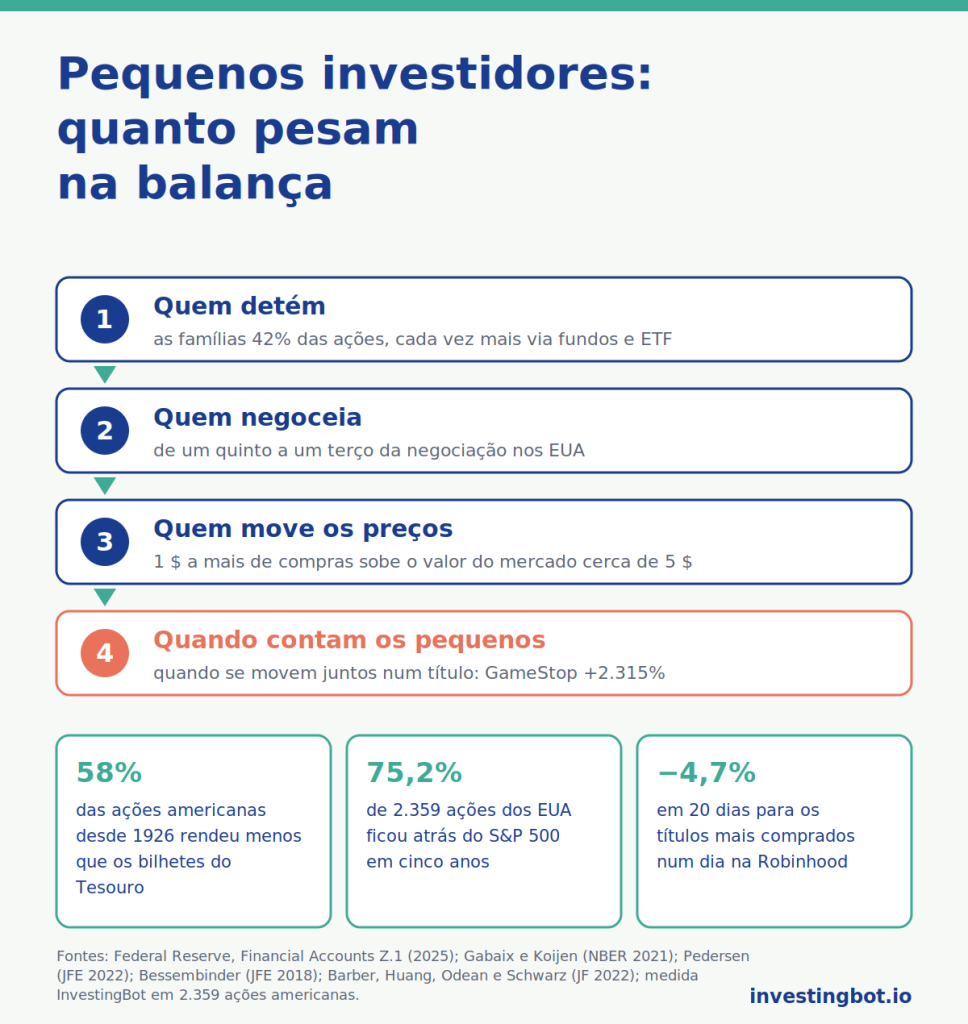
O terceiro traço é a atenção. As aplicações sem comissões amplificaram o fenómeno, e a investigação mediu-o com dados novos. Barber, Xing Huang, Odean e Christopher Schwarz, em «Attention-Induced Trading and Returns: Evidence from Robinhood Users» (Journal of Finance, 2022), concluíram que os utilizadores da Robinhood compram em massa os títulos que ficam debaixo dos holofotes, e que os títulos mais comprados num dia rendem em média −4,7% face ao mercado nos 20 dias seguintes. Segundo os autores, também conta o desenho da aplicação, não só a inexperiência dos utilizadores. Barber, Shengle Lin e Odean, em «Resolving a Paradox: Retail Trades Positively Predict Returns but Are Not Profitable» (Journal of Financial and Quantitative Analysis, 2024), resolveram um enigma: as compras dos pequenos antecipam em parte os rendimentos e, no entanto, em média não ganham dinheiro, porque se concentram nos títulos que atraem a atenção. Entre os títulos mais negociados pelos pequenos, uma estratégia construída sobre os seus desequilíbrios de compra perdia 14,8% por ano.
No caso extremo, o day trading, o veredicto é ainda mais duro. Barber, Yi-Tsung Lee, Yu-Jane Liu e Odean («The Cross-Section of Speculator Skill: Evidence from Day Trading», Journal of Financial Markets, 2014) usaram os dados completos da bolsa de Taiwan de 1992 a 2006: menos de 1% dos day traders consegue ganhar de forma previsível e constante depois das comissões.
A voz contrária, que deve ser ouvida
Um retrato honesto tem de incluir também os estudos que vão no sentido oposto. O economista Ivo Welch, em «The Wisdom of the Robinhood Crowd» (Journal of Finance, 2022), reconstruiu a carteira agregada dos utilizadores da Robinhood entre meados de 2018 e meados de 2020: no colapso de março de 2020 compraram em vez de vender, e essa carteira conjunta teve um bom momento de entrada e um rendimento acima do esperado. É um resultado real, mas tem de ser bem lido: diz respeito à carteira de todos juntos, inclinada para grandes títulos muito negociados, não ao aforrador individual com cinco ações. Do mesmo modo, Ekkehart Boehmer, Charles Jones, Xiaoyan Zhang e Xinran Zhang («Tracking Retail Investor Activity», Journal of Finance, 2021) mostraram que os títulos comprados em termos líquidos pelos pequenos investidores rendem cerca de 0,10% mais na semana seguinte: uma informação pequena mas verdadeira. Nenhum destes estudos diz que os pequenos são ingénuos por definição; dizem que, em média, a forma como negoceiam custa mais do que rende.
Ações como bilhetes de lotaria
Porque é que tantos investidores escolhem precisamente as microcaps e os títulos mais voláteis? Alok Kumar, em «Who Gambles in the Stock Market?» (Journal of Finance, 2009), estudou cerca de 70.000 investidores. Definiu como «ações lotaria» as que valem menos de 5 dólares, muito voláteis e com um historial de subidas extremas: pouco desembolso, pequena probabilidade de um ganho enorme. O resultado é um retrato quase sociológico. As mesmas características que levam a gastar mais nas lotarias do Estado levam a investir mais nestes títulos; a sua procura aumenta nas recessões, como a dos bilhetes; e em média rendem menos, com as perdas mais pesadas para os investidores de rendimento baixo que os sobreponderam.
Turan Bali, Nusret Cakici e Robert Whitelaw, em «Maxing Out: Stocks as Lotteries and the Cross-Section of Expected Returns» (Journal of Financial Economics, 2011), encontraram o rasto nos preços: as ações com a maior subida diária no mês anterior rendem menos nos meses seguintes. O mercado cobra caro o sonho do grande prémio. Um trabalho posterior publicado na Critical Finance Review em 2022 atribui o efeito mais à reação exagerada do que à procura de lotaria; para o investidor, a substância não muda.
Nas margens do mercado, o sonho encontra a manipulação. Uma equipa liderada por Christian Leuz (Chicago Booth), com Steffen Meyer, Maximilian Muhn, Eugene Soltes e Andreas Hackethal («Who Falls Prey to the Wolf of Wall Street? Investor Participation in Market Manipulation», NBER, 2017), estudou 470 esquemas de «pump and dump», as campanhas em que alguém insufla um título com falsas promessas e depois vende. Nas contas de mais de 110.000 clientes de um grande banco alemão, quase 8% dos investidores ativos tinha participado em pelo menos um esquema, perdendo em média cerca de 30%. E nem todos eram ingénuos: uma parte procurava-os conscientemente, na esperança de sair antes dos outros. Ulf Brüggemann, Aditya Kaul, Christian Leuz e Ingrid Werner («The Twilight Zone: OTC Regulatory Regimes and Market Quality», Review of Financial Studies, 2018), com mais de 10.000 títulos americanos negociados fora das bolsas regulamentadas, mediram o efeito das regras: menos obrigações de transparência significam menos liquidez e mais risco de colapso.
Porque escolher poucos títulos é estatisticamente uma subida íngreme
Se o pequeno investidor erra muitas vezes, é tentador pensar que basta escolher melhor. O estudo mais citado dos últimos anos mostra que a dificuldade está na própria estrutura do mercado. Hendrik Bessembinder (Arizona State University, titular da Francis J. and Mary B. Labriola Endowed Chair), em «Do Stocks Outperform Treasury Bills?» (Journal of Financial Economics, 2018), acompanhou quase 26.000 ações americanas desde 1926. 58% renderam menos do que os bilhetes do Tesouro a um mês ao longo da sua vida em bolsa. Toda a riqueza criada pela bolsa americana acima dos bilhetes do Tesouro, cerca de 35.000 mil milhões de dólares, deve-se a 1.092 empresas, 4,3% do total; mais de metade a apenas 90.
A consequência é contraintuitiva. O mercado no seu conjunto rende muito, mas o título típico não: os rendimentos são assimétricos, com poucos vencedores enormes e uma longa cauda de títulos medíocres ou perdedores. Quem compra o índice possui por construção esses poucos vencedores. Quem escolhe cinco títulos tem boas probabilidades de não apanhar nenhum, e a média dos seus resultados é inferior à do mercado mesmo sem qualquer erro de julgamento.
Não é um problema só de amadores. O relatório SPIVA da S&P Dow Jones Indices, que mede todos os anos os gestores profissionais face aos seus índices, contou no final de 2024 65% dos fundos ativos americanos de grande capitalização abaixo do S&P 500 num único ano; a 15 anos, em nenhuma categoria a maioria dos gestores bateu o seu índice. E quem investe em fundos acrescenta um custo próprio: o estudo «Mind the Gap» da Morningstar, sobre os dez anos até ao final de 2024, estimou que os investidores obtiveram cerca de 1,2 pontos por ano menos do que os fundos que detinham, porque entram e saem nos momentos errados.
Fraudes e ações coletivas: qual o tamanho do risco escondido
Os avisos de ações coletivas que se leem todos os dias não são ruído de fundo. Alexander Dyck (Rotman School of Management, Universidade de Toronto), Adair Morse (Haas School of Business, UC Berkeley) e Luigi Zingales (Chicago Booth), em «How Pervasive Is Corporate Fraud?» (Review of Accounting Studies), estimaram quanta fraude fica escondida usando um acontecimento natural: a queda da Arthur Andersen, que obrigou milhares de empresas a mudar de auditor e fez emergir irregularidades que de outro modo teriam ficado enterradas. A sua estimativa é que todos os anos cerca de 10% das grandes empresas cotadas americanas cometem fraude com valores mobiliários (com um intervalo entre 7% e 14%), e que em tempos normais só um terço é descoberto. O custo total é da ordem de 1,6% do valor bolsista por ano.
Quando a fraude emerge, chegam os processos. Segundo a Cornerstone Research, que publica todos os semestres a estatística de referência sobre ações coletivas, no primeiro semestre de 2025 foram apresentadas 114 ações coletivas federais sobre valores mobiliários, e a probabilidade anual de uma empresa cotada numa bolsa americana receber uma ronda os 4%; no primeiro semestre de 2026 subiram para 121, mais 30% do que no semestre anterior. Mas um processo não é um reembolso. Em 2024 o acordo mediano foi de cerca de 14 milhões de dólares, à volta de 7% das perdas estimadas pelos próprios autores, e depois de anos de espera. Quem comprou um título viciado recupera, no melhor dos casos, uma pequena fração do que perdeu.
Uma cautela importante, válida para qualquer leitor: um aviso de um escritório de advogados é uma acusação, não uma sentença. Muitos escritórios publicam dezenas de avisos idênticos sobre a mesma empresa para angariar clientes, e uma parte dos processos é arquivada. O sinal útil é outro: se uma empresa aparece muitas vezes nestas listas, o risco que os seus compradores assumem é superior à média, e vale a pena sabê-lo antes.
A balança do mercado: quem pesa mais, os pequenos ou os institucionais?
Imaginemos o mercado acionista americano como uma balança, com os pequenos investidores num prato e os institucionais no outro: fundos de investimento, ETF, fundos de pensões, seguradoras, investidores estrangeiros. A resposta depende do que se pesa: quem possui, quem negoceia ou quem move os preços. São três balanças diferentes, e dão três resultados diferentes.
Primeira balança: quem possui as ações
As contas financeiras da Reserva Federal (quadro L.224 dos «Financial Accounts of the United States») dizem quem detém as ações, cotadas e não cotadas. No final de 2025 o total valia 111.355 mil milhões de dólares. As famílias detinham diretamente 47.186 mil milhões, cerca de 42%: é a rubrica maior, e inclui também participações em empresas não cotadas e ações estrangeiras detidas por americanos, por isso é uma medida larga. Os investidores estrangeiros tinham 20.455 mil milhões (cerca de 18%), os fundos de investimento 17.098 (cerca de 15%), os ETF 10.760 (cerca de 10%), os fundos de pensões privados e públicos quase 9.900 (cerca de 9%).
Neste prato, os pequenos parecem pesar muitíssimo. Mas duas correções mudam a leitura. A primeira: uma parte crescente da poupança das famílias passa por fundos e ETF, e aí quem vota e decide são os gestores. Segundo a Morningstar, no final de 2023 os fundos de índice americanos ultrapassaram pela primeira vez os ativos em património, cerca de 13.300 mil milhões contra 13.200. A segunda: a propriedade está muito concentrada. Lucian Bebchuk (Harvard Law School) e Scott Hirst (Boston University), em «The Specter of the Giant Three» (Boston University Law Review, 2019), mediram que a participação média da BlackRock, da Vanguard e da State Street nas empresas do S&P 500 passou de 5,2% em 1998 para 20,5% em 2017, e que as três juntas exprimem cerca de 25% dos votos nas assembleias. Milhões de pequenos acionistas, divididos, pesam muito menos do que três gestores que votam em bloco.
Segunda balança: quem negoceia
Sobre o volume negociado as estimativas divergem, porque a maior parte das ordens dos pequenos não passa pelas bolsas mas pelos grandes intermediários que as executam internamente. As medições mais citadas situam a quota dos pequenos à volta de 18% do volume acionista americano em 2024, com estimativas entre 20% e 25% nos meses mais agitados de 2025; a bolsa MEMX, que também vê parte dessas ordens, estima entre 30% e 37% consoante o dia. O dado sólido é a ordem de grandeza: de um quinto a um terço das negociações. O resto são fundos, intermediários e algoritmos de alta frequência.
Terceira balança: quem move os preços
Aqui a investigação recente mudou a forma de olhar para o mercado. Xavier Gabaix (Pershing Square Professor of Economics and Finance em Harvard) e Ralph Koijen (Chicago Booth), em «In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis» (NBER, 2021), estimaram que cada dólar adicional que os investidores deslocam para as ações faz subir o valor total do mercado em cerca de 5 dólares. O mecanismo é este: todas as ações já existem, e quem as quer comprar tem de encontrar alguém que as venda. Mas boa parte do capital está nas mãos de instituições com mandatos rígidos, como os fundos de índice ou os fundos de pensões que têm de manter uma quota fixa em ações, e estas vendem pouco mesmo quando os preços sobem: o mercado é «inelástico». Para encontrar vendedores o preço tem de subir bastante, cerca de 5% para compras iguais a 1% do valor do mercado, e o novo preço vale para todas as ações, não só para as que mudaram de mãos. Os 5 dólares são valor no papel, não dinheiro que entra: o dólar da compra vai para o vendedor, e o resto é a reavaliação das ações de todos os outros. Também funciona ao contrário, quando o dinheiro sai. Daí decorre que os fluxos contam muito mais do que dizia a teoria clássica, e que são os grandes fluxos, os dos institucionais e dos fundos para onde aflui a poupança, que deslocam o nível do mercado.
Os pequenos investidores, sozinhos, pesam pouco nesta balança. Tornam-se decisivos quando se movem todos na mesma direção e sobre o mesmo título. O caso de manual é a GameStop no início de 2021, estudado por Lasse Heje Pedersen (Copenhagen Business School) em «Game On: Social Networks and Markets» (Journal of Financial Economics, 2022): o passa-palavra nas redes sociais fez o título subir 2.315% e, mesmo assim, no seu máximo valia apenas 0,07% da bolsa americana. Os pequenos podem inverter o preço de um título isolado, sobretudo se for pequeno e muito vendido a descoberto; não movem o mercado. E o seu comportamento de manada tem um custo para todos: Gregory Eaton, Clifton Green, Brian Roseman e Yanbin Wu («Retail Trader Sophistication and Stock Market Quality: Evidence from Brokerage Outages», Journal of Financial Economics, 2022) observaram que, quando a Robinhood ficava bloqueada por uma avaria, os títulos preferidos dos seus utilizadores ficavam menos voláteis e mais líquidos.
O veredicto da balança
Como proprietários, os pequenos investidores pesam muitíssimo, mas de forma fragmentada e em grande parte através de fundos geridos por outros. Como operadores, fazem de um quinto a um terço das negociações. Como força sobre os preços, contam pouco individualmente e muito quando se movem juntos, e fazem-no sobretudo em títulos pequenos, voláteis e debaixo dos holofotes: precisamente aqueles em que os estudos encontram os piores rendimentos. O nível do mercado é guiado pelos grandes fluxos; as histórias individuais, para o bem e para o mal, podem ser guiadas pelos pequenos.
A nossa medição: cinco anos de ações americanas
Refizemos em pequena escala a conta de Bessembinder, no nosso universo de ações americanas, com preços ajustados por dividendos e desdobramentos: cinco anos de sessões, de outubro de 2021 a outubro de 2026. No mesmo período o S&P 500 (medido com o ETF SPY) rendeu 86,8%. Dos 2.359 títulos cotados durante os cinco anos, 75,2% fizeram pior do que o índice e 40,1% perderam dinheiro. O rendimento mediano foi de 20,8%, o médio de 54,5%: a distância entre os dois é exatamente a assimetria dos estudos, poucos títulos que disparam puxam a média para cima, enquanto o título típico fica muito para trás.
A medição tem um limite que deve ser dito, e favorece as ações individuais: inclui apenas as empresas ainda cotadas ao fim de cinco anos. As que faliram, foram compradas com desconto ou saíram da bolsa entretanto não estão lá, e teriam piorado os números. Excluímos também cerca de 380 títulos com saltos de preço suspeitos, em geral agrupamentos de ações mal registados no histórico.
Um segundo dado vem dos formulários que gestores e administradores têm de entregar à SEC quando compram ou vendem ações da própria empresa. Entre os títulos americanos com pelo menos uma operação em mercado nos últimos doze meses, em 76,5% dos casos os insiders venderam mais do que compraram. Não é um alarme: quem é pago em ações vende para diversificar ou para pagar impostos, e a literatura considera muito mais informativas as compras feitas com dinheiro próprio. Mas lembra algo simples: quem conhece melhor uma empresa, na grande maioria dos casos, não está a comprar mais.
O que muda para quem investe
- O núcleo da carteira pode ser o índice: a estrutura assimétrica dos rendimentos faz com que possuí-los todos seja, por construção, a forma mais simples de ter também os poucos grandes vencedores.
- Uma ação individual só é uma escolha e não uma aposta se souber porque a compra: uma hipótese escrita, um preço que considera razoável, um motivo pelo qual o mercado ainda não a percebeu. Se o motivo é «fala-se dela», os estudos dizem que chega tarde.
- Desconfie das ações lotaria: preço baixo, volatilidade extrema, subidas repentinas. Rendem menos do que a média precisamente porque atraem quem sonha com o grande prémio.
- Negoceie menos: cada operação tem um custo, e o excesso de confiança é o defeito mais bem documentado das finanças pessoais.
- Olhe para o risco jurídico e contabilístico antes de comprar: empresas com avisos frequentes de ações coletivas, insiders que vendem sem parar ou contas difíceis de ler carregam um risco que o preço nem sempre mostra.
No InvestingBot, cada ficha de empresa reúne numa só linha os avisos dos escritórios de advogados sobre a mesma empresa, com as datas e o período indicado pela ação coletiva, e o botão «Explica-me o que está a acontecer» apresenta-os como aquilo que são: acusações, não sentenças. O quadro «Analistas & posicionamento» coloca ao lado da avaliação média dos analistas o saldo de compras e vendas dos insiders, a partir dos formulários da SEC. Porque negociar muito custa dinheiro contamos no artigo sobre o que resiste da análise técnica; porque acertar o momento é quase impossível, no dedicado ao market timing.
Este artigo tem fins informativos e não é aconselhamento financeiro: as regras fiscais e a proteção dos investidores mudam de país para país, e cada escolha deve ser avaliada em função da própria situação.
Em resumo
- Em 66.465 famílias americanas, as que mais negociavam ganharam 11,4% por ano contra 17,9% do mercado (Barber e Odean, 2000).
- A maioria dos pequenos investidores está pouco diversificada, e a fraca diversificação custa rendimento (Goetzmann e Kumar, 2008).
- Os títulos mais comprados num dia pelos utilizadores da Robinhood rendem em média −4,7% nos 20 dias seguintes (Barber, Huang, Odean e Schwarz, 2022); menos de 1% dos day traders ganha de forma constante.
- As «ações lotaria» atraem sobretudo os rendimentos baixos e rendem menos do que a média (Kumar, 2009).
- 58% das ações americanas renderam menos do que os bilhetes do Tesouro ao longo da sua vida; toda a riqueza líquida da bolsa desde 1926 deve-se a 4,3% das empresas (Bessembinder, 2018).
- Cerca de 10% das grandes empresas cotadas cometem todos os anos fraude com valores mobiliários, e só um terço é descoberto (Dyck, Morse e Zingales); os acordos das ações coletivas valem, na mediana, à volta de 7% das perdas estimadas.
- Na balança do mercado os pequenos possuem muito e fazem de um quinto a um terço das negociações, mas o preço é movido sobretudo pelos fluxos institucionais (Gabaix e Koijen); os pequenos contam quando se movem juntos sobre um título.
- Nos nossos dados, em cinco anos, 75,2% de 2.359 ações americanas fizeram pior do que o S&P 500 e 40,1% perderam dinheiro.
Os pequenos investidores batem o mercado?
Em média, não. Os estudos sobre dezenas de milhares de contas reais concluem que quem escolhe ações individuais e negoceia com frequência obtém menos do que o índice, sobretudo por causa dos custos e da tendência para comprar o que está nas notícias. Há exceções e períodos favoráveis, mas dizem respeito a uma minoria.
Porque é tão difícil escolher as ações certas?
Porque os rendimentos são muito assimétricos: segundo Bessembinder, a maioria das ações rende menos do que os bilhetes do Tesouro, e quase toda a riqueza vem de uma pequena minoria de empresas. Quem compra poucos títulos tem boas probabilidades de deixar de fora os grandes vencedores.
As microcaps são um investimento ou uma aposta?
Depende de como se compram. Estatisticamente, as ações de preço baixo, muito voláteis e com subidas repentinas rendem menos do que a média e estão mais expostas à manipulação. Só podem fazer sentido com uma análise séria e uma pequena parte do património.
Quantas empresas cotadas cometem fraude contabilística?
Segundo a estimativa de Dyck, Morse e Zingales, cerca de 10% das grandes empresas cotadas americanas cometem todos os anos fraude com valores mobiliários, e em tempos normais só um terço destes casos é descoberto.
Uma ação coletiva devolve-me o dinheiro perdido?
Raramente na totalidade. Os acordos chegam ao fim de anos e valem, na mediana, uma pequena parte das perdas estimadas, à volta de 7% segundo as estatísticas da Cornerstone Research. Além disso, um aviso de um escritório de advogados é uma acusação e não uma sentença.
Quem move realmente os preços, os pequenos ou os institucionais?
O nível do mercado é movido sobretudo pelos grandes fluxos dos institucionais e dos fundos: segundo Gabaix e Koijen, cada dólar adicional deslocado para as ações faz subir o valor total do mercado em cerca de cinco, porque quem as detém vende pouco e o novo preço vale para todas as ações, não só para as compradas. Os pequenos investidores pesam muito como proprietários e fazem de um quinto a um terço das negociações, e tornam-se decisivos quando se movem juntos sobre um único título, como no caso GameStop.
Compensa comprar um ETF em vez de ações individuais?
Para o núcleo da carteira, os estudos dão uma vantagem clara ao índice: diversificação, custos baixos e a certeza de possuir também os poucos títulos que dão a maior parte do rendimento. As ações individuais podem acompanhá-lo, com um motivo preciso e sem o substituir.