



In unserem Artikel über die technische Analyse haben wir die beliebtesten Chartsignale auf die Probe gestellt: Über dreißig Jahre Daten und Millionen von Fällen brachten die berühmtesten fast nichts. Die nächste Frage liegt auf der Hand: Und die andere Schule? Funktioniert die Fundamentalanalyse, die Bilanzen statt Charts liest? Wir haben dasselbe getan: zuerst die meistzitierten akademischen Studien der letzten vierzig Jahre gelesen, dann die Rechnung mit unseren eigenen Daten wiederholt, rund 2.900 US-Unternehmen von 2017 bis 2025.
Die kurze Antwort lautet: Ja, die Fundamentalanalyse hat ein Fundament, und zwar ein viel solideres als die technische Analyse. Aber sie funktioniert anders, als Anfänger es sich vorstellen: Sie liefert einen kleinen, langsamen Vorsprung voller Ausnahmen für Gruppen von Unternehmen, keine Prognose für die einzelne Aktie; und sie sagt etwas darüber, wie viel eine Anlage bringen kann, fast nichts darüber, wann. Der Rest dieses Artikels erklärt mit Zahlen, warum.
Was Fundamentalanalyse ist, in zwei Zeilen
Eine Aktie ist ein Stück eines Unternehmens. Hier setzt die Fundamentalanalyse an: Sie schaut in die Bücher des Unternehmens, wie viel es verkauft, wie viel es verdient, wie viel es den Banken schuldet, wie viel Kasse ihm bleibt, und vergleicht all das mit dem Preis, den die Börse für dieses Stück verlangt. Die Idee ist so alt wie die moderne Börse: Benjamin Graham hat sie in den Dreißigerjahren niedergeschrieben, und sein bekanntester Schüler, Warren Buffett, wendet sie seit siebzig Jahren an.
Die Grundwerkzeuge sind wenige. Das KGV, das Kurs-Gewinn-Verhältnis, sagt, wie viele Jahresgewinne man bezahlt, um das Unternehmen zu kaufen: 10 ist wenig, 40 ist viel. Das KBV, das Kurs-Buchwert-Verhältnis, vergleicht den Preis mit dem, was das Unternehmen nach Abzug der Schulden besitzt. Die Rentabilität sagt, wie viel das Unternehmen im Verhältnis zum eingesetzten Kapital verdient. Die Gewinnqualität unterscheidet die Gewinne, die wirklich als Geld eingegangen sind, von denen, die nur auf dem Papier stehen. Wer Fundamentalanalyse betreibt, sucht im Grunde gute Unternehmen zu einem vernünftigen Preis.
Die unbequeme Frage ist, ob sich diese Suche auszahlt. Wäre der Markt vollkommen effizient, stünde alles, was in den Bilanzen zu lesen ist, schon im Kurs, und sie zu lesen brächte keinerlei Vorteil. Die Studien sagen, dass es nicht so ist, aber sie sagen auch, wie klein der Vorteil ist.
Was die Studien sagen: Die Bilanzen nehmen die Renditen vorweg
Das erste belastbare Ergebnis: Einige Bilanzinformationen unterscheiden, im Durchschnitt und über lange Zeiträume, die Aktien mit höherer künftiger Rendite von denen mit niedrigerer. Eugene Fama und Kenneth French (Journal of Finance, 1992) zeigten an fast dreißig Jahren US-Daten, dass zwei einfache Zahlen, die Größe des Unternehmens und das Verhältnis von Buchwert zu Kurs, die Renditeunterschiede zwischen Aktien besser erklärten als das „Beta“, das Risikomaß, das die Theorie bis dahin benutzt hatte. Josef Lakonishok, Andrei Shleifer und Robert Vishny (Journal of Finance, 1994) erklärten, warum: Anleger schreiben die Vergangenheit zu weit fort, zahlen zu viel für Modeunternehmen und zu wenig für langweilige, und die Lücke schließt sich mit der Zeit.
Das zweite Ergebnis: Die Bilanz zu lesen, statt nur auf eine Kennzahl zu schauen, bringt zusätzliche Information. Joseph Piotroski (Journal of Accounting Research, 2000) nahm die nach Buchwert billigsten Aktien und sortierte sie mit neun elementaren Bilanzprüfungen: positiver Gewinn, positiver Cashflow, sinkende Schulden, bessere Margen und so weiter. Die, die fast alle Prüfungen bestanden, schlugen die Gruppe der Billigen um etwa 7,5 Punkte im Jahr. Richard Sloan (The Accounting Review, 1996) entdeckte, dass der Markt eingegangene Gewinne nicht von „abgegrenzten“ unterscheidet: Unternehmen mit vielen Papiergewinnen und wenig Kasse brachten weniger, und die Strategie, die das ausnutzte, verdiente über 10 % im Jahr, mit positivem Ausgang in 28 von 30 Jahren.
Das dritte Ergebnis: Qualität zahlt sich aus, auch wenn sie kostet. Robert Novy-Marx (Journal of Financial Economics, 2013) zeigte, dass der Bruttogewinn im Verhältnis zur Bilanzsumme die Renditen so gut vorhersagt wie das KBV, und dass die rentabelsten Unternehmen mehr bringen, obwohl sie teurer sind. Cliff Asness, Andrea Frazzini und Lasse Pedersen (Review of Accounting Studies, 2019) haben dieselbe Prämie in 24 Ländern gemessen: „Qualitätsunternehmen“, rentabel, wachsend, sicher und gut geführt, bringen mehr und sind weniger riskant als „Schrott“.
Das vierte Ergebnis ist das überraschendste. Söhnke Bartram und Mark Grinblatt (Journal of Financial Economics, 2018) bauten einen „fairen Wert“ ganz ohne Finanzwissen: eine einfache statistische Regression auf die gängigsten Bilanzposten, ohne Wachstumsschätzungen, ohne Diskontsätze, ohne Urteil. Aktien unter diesem Wert zu kaufen und die darüber zu verkaufen brachte risikobereinigt bis zu 9-10 % im Jahr, und die Lücke schloss sich in etwa 34 Monaten. Wenn eine so grobe Methode funktioniert, steckt der Inhalt der Bilanzen nicht vollständig im Kurs.
Und Buffett? Frazzini, David Kabiller und Pedersen (Financial Analysts Journal, 2018) haben seine Renditen zerlegt: Berücksichtigt man, dass er billige, sichere und hochwertige Unternehmen kauft und sie mit einem stabilen Hebel von etwa dem 1,7-Fachen hält, verschwindet sein unerklärter Vorsprung. Das ist keine Herabsetzung: Es ist der Beweis, dass seine Methode in ihren Grundsätzen nachahmbar ist, wenn auch nicht in ihrer Disziplin. Sein Portfolio börsennotierter Aktien hat mehr gebracht als die Unternehmen, die ihm ganz gehören.
Die Grenzen: Vorsprünge nutzen sich ab, und viele halten nicht
So weit die guten Nachrichten. Die schlechten sind drei, und sie sind ebenso gut belegt.
Entdeckte Vorsprünge schrumpfen, sobald sie bekannt werden. David McLean und Jeffrey Pontiff (Journal of Finance, 2016) verfolgten 97 in Fachzeitschriften veröffentlichte Auswahlregeln: Nach dem Ende des untersuchten Zeitraums brachten sie 26 % weniger, nach der Veröffentlichung 58 % weniger. Die von Sloan entdeckte Anomalie der Papiergewinne ist das Lehrbuchbeispiel: Jeremiah Green, John Hand und Mark Soliman (Management Science, 2011) fanden sie fünfzehn Jahre später nicht mehr verlässlich positiv. Der Markt lernt.
Viele „Entdeckungen“ überstehen keine ernsthafte Prüfung. Kewei Hou, Chen Xue und Lu Zhang (Review of Financial Studies, 2020) rechneten 452 veröffentlichte Anomalien mit Gewichtung nach Marktwert und ohne Kleinstwerte nach: 65 % bestanden den einfachen statistischen Test nicht, 82 % nicht den um die Zahl der Versuche korrigierten. Campbell Harvey, Yan Liu und Heqing Zhu (Review of Financial Studies, 2016) zählten 316 in der Literatur vorgeschlagene „Faktoren“ und folgerten, dass die Beweislatte höher gelegt werden müsse, weil bei so vielen Versuchen immer etwas Zufälliges durchrutscht. Ein Teil der veröffentlichten Fundamentalanalyse ist also Rauschen, das wie ein Signal aussah.
Bilanzzahlen altern. Baruch Lev und Anup Srivastava (Critical Finance Review, 2022) zeigen, dass das Kurs-Buchwert-Verhältnis seit Ende der Achtzigerjahre an Kraft verloren hat, weil Unternehmen ihre Investitionen in Forschung, Software und Marken als Aufwand verbuchen statt als Vermögen: Der „Buchwert“ eines Technologieunternehmens sagt immer weniger darüber, was es wert ist. Eine korrekt berechnete Kennzahl auf einer veralteten Definition ist eine falsche Kennzahl.
Zu diesen drei Grenzen kommt eine praktische. Die Kursziele professioneller Analysten, die viele als Abkürzung nutzen, sind wenig verlässlich: Mark Bradshaw, Lawrence Brown und Kelly Huang (Review of Accounting Studies, 2013) haben über zehn Jahre gemessen, dass nur 38 % der Zwölfmonatsziele zum Stichtag erreicht werden, 64 % irgendwann im Laufe des Jahres, bei einem durchschnittlichen Fehler von 45 %. Und die professionellen Fondsmanager, die Fundamentalanalyse von Berufs wegen betreiben, schaffen es nicht, sie in Rendite für ihre Kunden umzumünzen: Fama und French (Journal of Finance, 2010) schätzen, dass nach Kosten nur etwa 3 % der Fonds genug erwirtschaften, um ihre eigenen Gebühren zu decken.
Unsere Messung: 2.900 US-Unternehmen, neun Jahre
Die Studien oben betreffen fast alle vergangene Jahrzehnte und Daten, die wir nicht haben. Also haben wir die Rechnung mit dem wiederholt, was die Plattform hat: die Jahresabschlüsse von 2.914 heute in den USA notierten Unternehmen und ihre Kurse, für 21.250 Paare aus Abschluss und Folgejahr von 2017 bis 2025. Die Methode ist die der Studien: Vier Monate nach dem Ende jedes Geschäftsjahres, wenn der Abschluss für alle öffentlich ist, berechnen wir für jedes Unternehmen KGV, KBV, die Bruttorentabilität auf die Bilanzsumme und den Anteil der nicht in Geld eingegangenen Gewinne; wir teilen die Unternehmen für jedes Maß in fünf gleich große Gruppen, Jahr für Jahr; und wir messen, wie viel jede Gruppe in den folgenden zwölf Monaten gebracht hat, Dividenden eingeschlossen.
Eine Warnung vor den Zahlen, weil sie die Lesart ändert: Wir haben nur die Unternehmen, die heute notiert sind. Wer in diesen Jahren in Konkurs ging oder von der Börse genommen wurde, fehlt. Das ist die sogenannte Überlebensverzerrung, und man sieht sie sofort in den Daten: Die Unternehmen, die Verluste schrieben, haben im Durchschnitt in 7 von 9 Jahren mehr gebracht als die mit Gewinn. Nicht weil Geldverlieren guttut, sondern weil die Verlustunternehmen, die wir heute sehen, diejenigen sind, die sich erholt haben; die, die sich nicht erholt haben, sind aus der Liste verschwunden. Schaut man statt auf den Durchschnitt auf das „typische“ Unternehmen, also den Median, bringen Verlustunternehmen in 6 von 9 Jahren weniger. Behalten Sie das im Kopf: Die folgenden Zahlen sind, wenn überhaupt, optimistisch.
Das KGV: Wenig für Gewinne zu zahlen hilft, im Durchschnitt
Unter den Unternehmen mit Gewinn brachte das Fünftel mit dem niedrigsten KGV in den folgenden zwölf Monaten im Durchschnitt 20,7 %, das Fünftel mit dem höchsten KGV 14,2 %: rund 6,3 Punkte Unterschied im Jahr, zugunsten der Billigen in 6 von 9 Jahren. Nimmt man das kleinste Fünftel der Unternehmen heraus, wie Hou, Xue und Zhang raten, bleibt der Vorsprung (5,9 Punkte, 5 von 9 Jahren). In den drei falschen Jahren aber verloren die Billigen gegen die Teuren um 8,6, 18 und 6,7 Punkte: Wer der Regel von 2018 bis 2019 gefolgt wäre, hätte zwei Jahre hintereinander Grund gehabt, an ihr zu zweifeln.
Das KBV: Die Prämie steckt in den Kleinen
Beim Kurs-Buchwert-Verhältnis ist der durchschnittliche Abstand größer, 12,4 Punkte, aber fast alles verschwindet, sobald man die kleinsten Unternehmen herausnimmt: Es bleiben 2,6 Punkte, und die Billigen gewinnen nur in 4 von 9 Jahren. Genau das sagen Lev und Srivastava: Bei großen, modernen Unternehmen hat der Buchwert seine Bedeutung verloren; bei kleinen, oft Industrie- oder Finanzunternehmen, zählt er noch etwas, aber das sind auch die Unternehmen, in die man am schwersten und teuersten wirklich investieren kann.
Rentabilität und Gewinnqualität: Der Durchschnitt sagt ja, der Median sagt nein
Die nach Bruttomarge rentabelsten Unternehmen brachten im Durchschnitt 4 Punkte mehr als die am wenigsten rentablen, besser in 6 von 9 Jahren. Aber das typische Unternehmen der besten Gruppe brachte weniger als das der schlechtesten (Median 5,1 % gegen 5,9 %), und in den letzten beiden Jahren hat die Gruppe der „wenig Rentablen“, voller Unternehmen in der Entwicklungsphase, haushoch gewonnen: 19 Punkte 2024 und 37 im Jahr 2025. Dasselbe gilt für die Gewinnqualität: Wer mehr Geld einnimmt, als er ausweist, brachte im Durchschnitt 8 Punkte mehr als wer mehr ausweist, als er einnimmt, besser in allen neun Jahren; aber der Median sagt das Gegenteil (4,2 % gegen 7,6 %), und ohne Kleinstwerte sinkt der Vorsprung auf 4,7 Punkte bei 6 von 9 Jahren. Im Klartext: In diesen Gruppen machen wenige Glücksfälle den Durchschnitt, nicht die Regel.
Billig und rentabel zugleich
Das stabilste Ergebnis kommt aus der Kombination, wie bei Piotroski und Novy-Marx: Die Unternehmen in der billigeren Hälfte nach KGV und in der rentableren Hälfte schlugen die teuren und wenig rentablen in 8 von 9 Jahren und lagen in 6 von 9 Jahren über dem Durchschnitt aller Unternehmen. Das einzige Jahr, in dem sie deutlich verloren, ist 2025, das Jahr der zurückkommenden Verlustunternehmen.
Die Zahl, die am meisten zählt
In jeder Gruppe, auch in der besten, hat ein riesiger Anteil der Unternehmen in den zwölf Monaten Geld verloren: zwischen 39 % und 45 %, egal mit welchem Maß sie ausgewählt wurden. Das billigste Fünftel nach KGV hatte 38,8 % Verlierer, das teuerste 44,5 %. Der Vorsprung der Fundamentalanalyse liegt, in unseren Daten wie in den Studien, in diesen fünf oder sechs Punkten Unterschied zwischen Gruppen von Hunderten Unternehmen. Bei der einzelnen Aktie bleibt die Wahrscheinlichkeit, danebenzuliegen, nahe am Münzwurf.
Warum es „im Durchschnitt“ funktioniert und nicht bei der einzelnen Aktie
Das ist der Punkt, der die trennt, die Fundamentalanalyse gut nutzen, von denen, die enttäuscht zurückbleiben. Eine Bilanzkennzahl verschiebt die Wahrscheinlichkeiten nur wenig: Die gute Gruppe bringt ein paar Punkte mehr als die schlechte, aber innerhalb jeder Gruppe streuen die Unternehmen enorm, weil in den folgenden zwölf Monaten Dinge passieren, die in keiner Bilanz stehen, ein Produkt, das scheitert, ein Prozess, eine Übernahme, eine Zinswende. Richard Grinold (Journal of Portfolio Management, 1989) hat es als Formel geschrieben: Das Ergebnis dessen, der auswählt, hängt von der Qualität seiner Prognosen ab, multipliziert mit der Wurzel aus der Zahl unabhängiger Wetten. Bei Prognosen bescheidener Qualität, und das gilt für jeden, der Fundamentaldaten nutzt, kommt das Ergebnis aus der Breite, also aus vielen kleinen Positionen, nicht aus der Konzentration auf zwei oder drei „sichere“ Ideen.
Es gibt auch einen Zeitfaktor. Bartram und Grinblatt messen die Zeit, die der Kurs braucht, um die Lücke zum geschätzten Wert zu schließen, in fast drei Jahren; Lakonishok und Kollegen zählen die Rückkehr vernachlässigter Unternehmen in Jahren. Wer eine Bilanz liest und innerhalb weniger Monate eine Bestätigung erwartet, benutzt das richtige Werkzeug auf dem falschen Horizont.
Markttiming: Fundamentaldaten sagen „wie viel“, nicht „wann“
Wenn die Bilanzen eines Unternehmens etwas über seine künftige Rendite sagen, sollten die Bewertungen des gesamten Marktes etwas über dessen künftige Rendite sagen. Teils stimmt das, aber auf eine Weise, die sich nicht für Ein- und Ausstieg nutzen lässt.
William Sharpe (Financial Analysts Journal, 1975) rechnete aus, dass, wer zwischen Aktien und Kasse wechseln will, in etwa 74 % der Fälle recht haben muss, nur um mit dem gleichzuziehen, der investiert bleibt, vor Kosten und Steuern. John Campbell und Robert Shiller zeigten 1998, dass das Verhältnis von Kurs zu den durchschnittlichen Gewinnen von zehn Jahren, das berühmte CAPE, mit den Renditen der folgenden zehn Jahre zusammenhängt: Ist es hoch, waren die künftigen Renditen im Durchschnitt niedriger. Doch in ihrer eigenen Aktualisierung von 2001 kamen sie zu dem Schluss, dass diese Kennzahlen die Renditen schlecht vorhersagen, und Ivo Welch und Amit Goyal (Review of Financial Studies, 2008) machten die endgültige Prüfung: Sie nahmen alle bekannten Variablen zur Marktprognose und testeten, ob ein Anleger, der sie in Echtzeit nutzt, ohne die Zukunft zu kennen, besser abgeschnitten hätte als einer mit dem einfachen historischen Durchschnitt. Keine hätte ihm geholfen, die meisten hätten ihm geschadet.
Die ehrlichste Schlussfolgerung stammt von Asness, Antti Ilmanen und Thomas Maloney (Journal of Investment Management, 2017): Bewertungsbasiertes Timing hat die richtige Richtung, aber enttäuschende Ergebnisse außerhalb der Stichprobe, in der es entdeckt wurde, und rechtfertigt höchstens bescheidene Neigungen, „ein bisschen sündigen“. Ein teurer Markt bringt in den folgenden zehn Jahren im Durchschnitt weniger; über das nächste Jahr sagt er nichts, und er kann ein Jahrzehnt lang teuer bleiben. Dasselbe haben wir gefunden, als wir versuchten, aus dem Beta vorherzusagen, wie stark einzelne Aktien in vergangenen Einbrüchen fallen würden: Der typische Fehler lag bei 10-17 Punkten, zu viel, um darauf eine Entscheidung zu bauen.
Wie viel auf jede Idee setzen
Wenn die Auswahl die Wahrscheinlichkeiten nur wenig verschiebt und das Timing fast gar nicht, bleibt die Frage, wie man das Geld verteilt. Auch hier ist die Literatur eindeutig, und sie widerspricht dem Instinkt.
Victor DeMiguel, Lorenzo Garlappi und Raman Uppal (Review of Financial Studies, 2009) verglichen 14 Methoden der Portfoliooptimierung mit der dümmsten denkbaren Regel, der Aufteilung in gleiche Teile: Keine Methode schlug sie verlässlich, und um das mit 25 Aktien zu schaffen, hätte man etwa 3.000 Monate Daten gebraucht, also 250 Jahre. Der Grund ist derselbe wie im ganzen Artikel: Erwartete Renditen werden schlecht geschätzt, und ein auf falschen Schätzungen gebautes Portfolio konzentriert das Geld genau dort, wo die Schätzung am optimistischsten ist.
Wer eine Wettregel vorzieht, nutzt das Kelly-Kriterium, das den Einsatz aus dem geschätzten Vorsprung berechnet. Leonard MacLean, Edward Thorp und William Ziemba (Quantitative Finance, 2010) haben seine Stärken und Schwächen aufgelistet: Es maximiert das Kapitalwachstum auf lange Sicht, kann aber unterwegs den Großteil des Vermögens kosten; setzt man die Hälfte dessen, was die Formel sagt, sinkt in ihren Simulationen die Wahrscheinlichkeit, das Kapital zu halbieren, von 8,4 % auf 1 %. Und die entscheidende Zutat der Formel ist der geschätzte Vorsprung, der nach allem oben Gesagten fast immer überschätzt wird.
Schließlich das Verhalten. Brad Barber und Terrance Odean (Journal of Finance, 2000) verfolgten 66.465 US-Haushalte über sechs Jahre: Die, die am meisten kauften und verkauften, brachten 11,4 % im Jahr gegenüber 17,9 % des Marktes. Sie lagen mit der Analyse nicht falsch; sie machten sie zu oft, und zahlten jedes Mal.
Investieren oder spekulieren: Wo Fundamentalanalyse hilft und wo nicht
Fügt man die Studien und unsere Zahlen zusammen, taugt die Fundamentalanalyse zu drei Dingen und zu drei anderen nicht.
Sie taugt dazu, grobe Fehler zu vermeiden: Ein Unternehmen mit untragbaren Schulden, Gewinnen, die nie zu Geld werden, oder einem Kurs, der zwanzig Jahre perfektes Wachstum einpreist, erkennt man an den Zahlen, und es draußen zu lassen erfordert keine Prognose. Sie taugt dazu, ein breites Portfolio zu neigen, hin zu billigen und rentablen Unternehmen, die im Durchschnitt und über Jahre ein paar Punkte mehr bringen. Sie taugt dazu, zu wissen, was man besitzt, und das ist der einzige Weg, nicht im falschen Moment zu verkaufen, wenn der Kurs fällt, ohne dass sich die Zahlen geändert haben.
Sie taugt nicht dazu, den Kurs einer einzelnen Aktie auf zwölf Monate vorherzusagen: Vier von zehn Unternehmen der besten Gruppe verlieren trotzdem. Sie taugt nicht dazu, den Zeitpunkt für Ein- oder Ausstieg zu wählen. Sie taugt, allein benutzt, nicht zum Spekulieren, also zum Geldverdienen in Wochen oder Monaten: Auf diesen Horizonten steckt der Inhalt der Bilanzen schon im Kurs, und was die Aktie bewegt, sind Nachrichten und Geldströme, die in den Bilanzen nicht stehen.
So nutzen wir sie auch auf InvestingBot. Die Seite eines Unternehmens zeigt die an mehreren Quellen geprüften Bilanzfakten, die Kennzahlen mit ihrer Definition, Rentabilität und Gewinnqualität mit ihren Ampeln und eine Schätzung des fairen Wertes, die eine Spanne ist, keine Zahl, mit dem Hinweis daneben, wie unsicher sie ist. Die Kursziele der Analysten werden als das ausgewiesen, was sie sind: Meinungen mit einem durchschnittlichen Fehler von 45 %. Keines dieser Werkzeuge sagt, wann man kaufen soll: Sie sagen, ob der Preis, den man zahlt, hoch oder niedrig ist im Verhältnis zu dem, was man kauft, und das ist das Einzige, was Fundamentaldaten sagen können.
Kurz gefasst
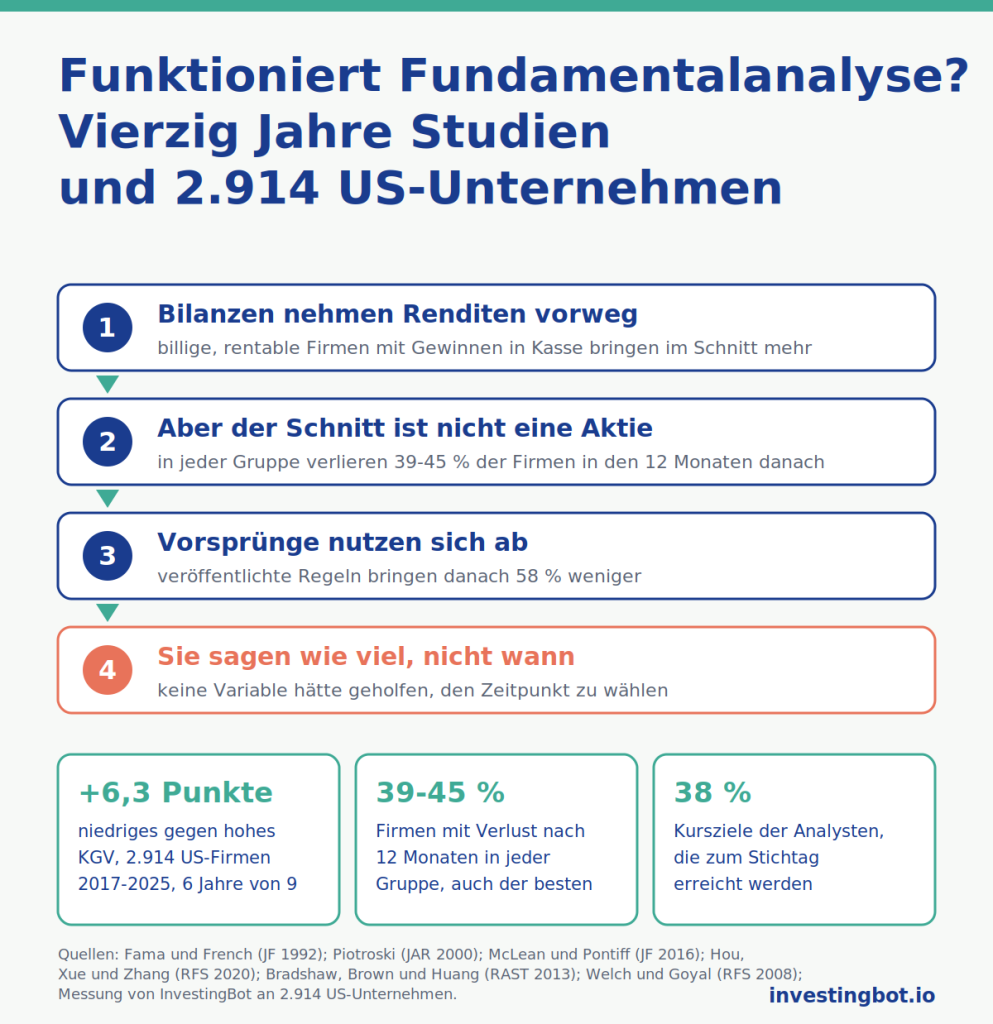
- Die Fundamentalanalyse hat eine solide empirische Basis: Unternehmen, die gemessen am Gewinn billig und rentabel sind und deren Gewinne zu Geld werden, haben im Durchschnitt und über Jahre mehr gebracht, in vierzig Jahren Studien (Fama und French 1992, Lakonishok und Kollegen 1994, Sloan 1996, Piotroski 2000, Novy-Marx 2013, Asness und Kollegen 2019).
- Der Vorsprung ist klein und nutzt sich ab: Veröffentlichte Regeln bringen nach der Veröffentlichung 58 % weniger (McLean und Pontiff 2016), und 65 % der Anomalien bestehen keine ernsthafte Prüfung (Hou, Xue und Zhang 2020).
- In unseren Daten, 2.914 US-Unternehmen von 2017 bis 2025, brachte das billigste Fünftel nach KGV 6,3 Punkte im Jahr mehr als das teuerste, besser in 6 von 9 Jahren; billig und rentabel zugleich schlägt teuer und wenig rentabel in 8 von 9 Jahren.
- Aber in jeder Gruppe, auch in der besten, haben zwischen 39 % und 45 % der Unternehmen in den zwölf Monaten Geld verloren: Der Vorsprung gilt für Gruppen, nicht für die einzelne Aktie.
- Unsere Zahlen sind optimistisch: Sie enthalten nur die Überlebenden, und tatsächlich „schlagen“ Verlustunternehmen die mit Gewinn im Durchschnitt in 7 von 9 Jahren.
- Die Kursziele der Analysten werden zum Stichtag in 38 % der Fälle erreicht (Bradshaw, Brown und Huang 2013); aktive Fonds, die ihre eigenen Kosten decken, sind etwa 3 % (Fama und French 2010).
- Markttiming nach Bewertungen hat auf zehn Jahre die richtige Richtung und funktioniert in Echtzeit nicht (Welch und Goyal 2008); um Kaufen-und-Halten zu schlagen, müsste man in 74 % der Fälle recht haben (Sharpe 1975).
- Bei der Positionsgröße schlägt die Aufteilung in gleiche Teile die Optimierungsmethoden (DeMiguel und Kollegen 2009), und wer mehr handelt, verdient weniger (Barber und Odean 2000).
Funktioniert die Fundamentalanalyse wirklich?
Ja, in dem Sinne, dass die Studien und unsere Daten einen durchschnittlichen Vorsprung von einigen Punkten im Jahr für Gruppen billiger, rentabler Unternehmen finden, deren Gewinne zu Geld werden. Nein, in dem Sinne, dass sie die einzelne Aktie nicht vorhersagt: Selbst in der besten Gruppe verlieren rund vier von zehn Unternehmen in den folgenden zwölf Monaten.
Bedeutet ein niedriges KGV, dass die Aktie ein Schnäppchen ist?
Nicht für sich allein. In unseren Daten brachte das billigste Fünftel nach KGV im Durchschnitt 6,3 Punkte mehr als das teuerste, verlor den Vergleich aber in 3 von 9 Jahren, und 39 % seiner Unternehmen verloren Geld. Das KGV muss zusammen mit Rentabilität und Gewinnqualität gelesen werden: Billig und rentabel zugleich schlug teuer und wenig rentabel in 8 von 9 Jahren.
Warum schrumpfen die Vorsprünge der Fundamentalanalyse mit der Zeit?
Weil der Markt lernt. McLean und Pontiff (2016) haben gemessen, dass veröffentlichte Auswahlregeln außerhalb des untersuchten Zeitraums 26 % weniger bringen und nach der Veröffentlichung 58 % weniger. Die von Sloan 1996 entdeckte Anomalie der Papiergewinne erwies sich fünfzehn Jahre später als nicht mehr verlässlich.
Sind die Kursziele der Analysten verlässlich?
Wenig. Bradshaw, Brown und Huang (2013) haben über zehn Jahre gemessen, dass nur 38 % der Zwölfmonatsziele zum Stichtag erreicht werden und 64 % irgendwann im Laufe des Jahres, bei einem durchschnittlichen Fehler von 45 %. Man sollte sie als Meinungen lesen, nicht als Prognosen.
Kann man mit der Fundamentalanalyse entscheiden, wann man kauft und verkauft?
Nein. Die Bewertungen des Marktes sagen etwas über die durchschnittlichen Renditen der folgenden zehn Jahre, aber nichts über das nächste Jahr, und keine bekannte Variable hätte einem Anleger in Echtzeit geholfen (Welch und Goyal 2008). Um den zu schlagen, der investiert bleibt, müsste ein Markttimer in etwa 74 % der Fälle recht haben (Sharpe 1975).
Wie viel sollte man in jede mit Fundamentaldaten gewählte Aktie investieren?
Wenig in jede und in viele. Die Aufteilung in gleiche Teile schlägt die Optimierungsmethoden (DeMiguel, Garlappi und Uppal 2009), und das Ergebnis dessen, der auswählt, wächst mehr mit der Zahl unabhängiger Wetten als mit der Qualität jeder einzelnen (Grinold 1989). Wer das Kelly-Kriterium nutzt, tut gut daran, die Hälfte dessen zu setzen, was die Formel sagt.
Was ist die Überlebensverzerrung und warum zählt sie in diesem Artikel?
Es ist der Fehler, nur die noch notierten Unternehmen zu messen und die vergessenen, die in Konkurs gingen oder von der Börse genommen wurden, auszulassen. Unsere Daten leiden darunter: Verlustunternehmen scheinen in 7 von 9 Jahren mehr gebracht zu haben als die mit Gewinn, weil die Verlustunternehmen, die sich nicht erholt haben, nicht mehr auf der Liste stehen. Deshalb sind alle unsere Zahlen als optimistisch zu lesen.